
Khi du lịch, du học, lao động xuất khẩu hoặc kinh doanh với Nhật Bản, nhu cầu đổi tiền Nhật sang tiền Việt (chuyển đổi JPY sang VND) là việc tất yếu mà hầu như ai cũng phải trải qua ít nhất một lần. Tuy nhiên, không phải ai cũng nắm rõ quy trình, nơi đổi uy tín, cách tính tỷ giá hay các “cạm bẫy” ẩn giấu khiến bạn mất tiền oan. Bài viết này sẽ tổng hợp toàn bộ kiến thức cần thiết: từ nguyên tắc cơ bản, so sánh các kênh đổi tiền (ngân hàng, công ty dịch vụ, sàn giao dịch, đổi trực tiếp), đến các mẹo “săn” tỷ giá tốt nhất và thủ tục pháp lý cần tuân thủ năm 2024.
Có thể bạn quan tâm: Bánh Mì Chảo Hồ Đắc Di: Hương Vị “đỉnh Cao” Của Ẩm Thực Đường Phố Sài Gòn
1. Hiểu Rõ Về Cặp Tiền Tệ JPY/VND Và Cơ Chế Tỷ Giá
Trước khi thực hiện giao dịch, bạn cần hiểu bản chất của cặp tiền tệ này để không bị động.
1.1. Đặc điểm của Yên Nhật (JPY) và Đồng Việt Nam (VND)
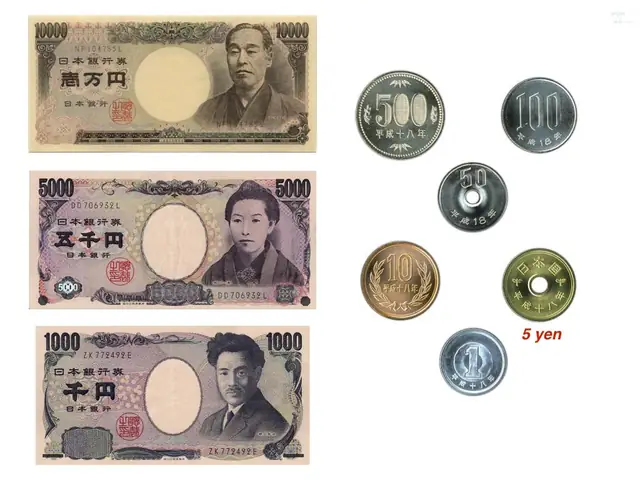
- Yên Nhật (JPY): Là đồng tiền dự trữ lớn thứ 3 thế giới (sau USD và EUR), được coi là “chỗ trú ẩn an toàn” (safe-haven currency). Giá trị JPY thường ổn định, độ biến động thấp so với các đồng tiền thị trường mới nổi. Đơn vị tiền tệ nhỏ nhất là 1 Yen, mệnh giá tiền mặt phổ biến: 1.000; 2.000; 5.000; 10.000 Yen.
- Đồng Việt Nam (VND): Là đồng tiền của quốc gia đang phát triển, chịu ảnh hưởng lớn bởi chính sách tiền tệ của Ngân hàng Nhà nước (SBV), chênh lệch lãi suất nội địa – quốc tế, và dòng vốn FDI/FII. VND có xu hướng khử giá so với USD và JPY trong dài hạn.
1.2. Cách hiểu tỷ giá JPY/VND
Trên thị trường, tỷ giá thường được quy ước theo 2 cách:
Tỷ giá trực tiếp (VND/JPY): Số VND cần trả để mua 1 JPY. Ví dụ: 1 JPY = 170 VND.
Tỷ giá trên 100 JPY (Phổ biến tại Việt Nam): Ngân hàng và công ty đổi tiền thường niêm yết tỷ giá cho 100 JPY. Ví dụ: Tỷ giá mua 100 JPY = 17.000 VND; Tỷ giá bán 100 JPY = 17.300 VND.
Lưu ý quan trọng: Khi bạn bán JPY để lấy VND (đổi tiền Nhật sang tiền Việt), ngân hàng sẽ áp dụng Tỷ giá MUA (Buy rate) của họ. Đây là mức giá thấp hơn tỷ giá bán.
1.3. Spread (Chênh lệch tỷ giá mua/bán) – “Kẻ ăn mòn” lợi ích của bạn
Spread = Tỷ giá Bán – Tỷ giá Mua.
Tại ngân hàng Việt Nam: Spread JPY/VND thường dao động từ 1% – 2.5% (tương đương 150 – 400 VND/100 JPY).
Tại công ty dịch vụ tài chính (Công ty vàng, đổi tiền uy tín): Spread thường thấp hơn, dao động 0.5% – 1.5%.
Tại sàn giao dịch P2P/USDT: Spread có thể gần như bằng 0 (chỉ mất phí mạng blockchain), nhưng rủi ro pháp lý và an toàn tài sản cao.
Có thể bạn quan tâm: Chợ Xưa Thuỷ Nguyên Hải Phòng: Dấu Ấn Thời Gian Và Hồn Cốt Của Miền Quê
2. Phân Tích Chi Tiết 4 Kênh Đổi Tiền Nhật Sang Tiền Việt Phổ Biến
Hiện nay có 4 kênh chính. Mỗi kênh có ưu/nhược điểm riêng phù hợp với đối tượng và số lượng tiền khác nhau.
2.1. Đổi tại Ngân hàng Thương mại (Vietcombank, BIDV, VietinBank, Techcombank, ACB, VPBank…)
Đây là kênh an toàn nhất, hợp pháp nhất, được đa số người dân tin dùng.
Ưu điểm:
An toàn tuyệt đối về pháp lý và giả mạo tiền.
Tiền VND chuyển ngay vào tài khoản ngân hàng (Internet Banking/App), tiện quản lý.
Có hóa đơn, chứng từ đầy đủ cho khai báo thuế hoặc chứng minh nguồn gốc tiền (quan trọng với số tiền lớn).
Hỗ trợ đổi tiền mặt JPY (tiền cũ, tiền mới, tiền rách) và chuyển khoản từ Nhật Bản về (SWIFT).
Nhược điểm:
Tỷ giá kém cạnh tranh nhất (Spread cao nhất thị trường).
Phí chuyển khoản quốc tế (SWIFT fee): Nếu bạn nhận tiền từ Nhật qua SWIFT, ngân hàng Việt Nam thường thu phí nhận tiền (thường 0.1% – 0.2% số tiền, min 10-20 USD, max vài trăm USD) + phí trung chuyển (nếu qua ngân hàng trung gian).
Thời gian: Chuyển khoản SWIFT mất 1-3 ngày làm việc. Đổi tiền mặt phải ra quầy trong giờ hành chính.
Hạn mức: Một số ngân hàng giới hạn số tiền mặt JPY đổi trong ngày nếu không báo trước (thường 500.000 – 1.000.000 JPY).
Mẹo tối ưu tại ngân hàng:
So sánh tỷ giá MUA (Buy JPY) của 3-5 ngân hàng lớn trước khi đi (xem trên App/Web ngân hàng).
Ưu tiên ngân hàng bạn đang có tài khoản để miễn phí chuyển tiền nội bộ.
Nếu đổi số lượng lớn (> 500.000 JPY), hãy gọi trước cho phòng giao dịch/quầy để chốt tỷ giá tốt hơn (Deal rate) và chuẩn bị tiền mặt.
2.2. Đổi tại Công ty Dịch vụ Tài chính / Công ty Vàng / Điểm đổi tiền chuyên nghiệp (Ví dụ: SJC, PNJ, các công ty đổi tiền tại khu vực phố cổ, sân bay, khu du lịch)
Đây là lựa chọn tốt nhất cho việc đổi tiền mặt (Cash) với số lượng vừa và nhỏ.
Ưu điểm:
Tỷ giá tốt hơn ngân hàng rõ rệt (Spread thấp hơn 0.5% – 1%).
Thanh toán tức thì tiền mặt VND hoặc chuyển khoản ngân hàng ngay lập tức (Napas 24/7).
Không cần tài khoản ngân hàng (phù hợp người già, khách du lịch nước ngoài).
Giờ mở cửa linh hoạt (nhiều nơi mở 7h-22h, cuối tuần vẫn làm).
Không phí SWIFT, không chờ đợi.
Nhược điểm:
Rủi ro giả mạo/đổi tiền kém chất lượng nếu chọn đơn vị không uy tín (tiền JPY cũ, tiền rách, tiền bẩn có thể bị từ chối hoặc chiết khấu nặng).
Hạn mức tiền mặt: Theo quy định pháp luật, thanh toán tiền mặt không quá 20 triệu VND/giao dịch (tuy nhiên thực tế nhiều nơi vẫn nhận đổi số lớn nhưng ghi nhận thông tin khách hàng).
Không hỗ trợ nhận chuyển khoản SWIFT từ Nhật Bản trực tiếp (phải đổi tiền mặt).
Tiêu chí chọn đơn vị uy tín:
Có giấy phép hoạt động dịch vụ tài chính/đổi tiền của Ngân hàng Nhà nước.
Niêm yết tỷ giá công khai, minh bạch trên bảng điện tử/web/app.
Địa chỉ cố định, rõ ràng (tránh các “anh em” đi xe máy đổi tiền chợ búa).
Có máy đếm tiền, máy kiểm tra tiền giả chuyên nghiệp.
Cam kết đổi trả nếu phát hiện tiền giả do phía họ trao.
2.3. Nhận chuyển khoản SWIFT trực tiếp từ Nhật Bản về tài khoản VND tại Việt Nam
Phù hợp cho: Du học sinh, người lao động, gia đình người ở Nhật gửi tiền về cho người thân.
Quy trình:
1. Người gửi tại Nhật dùng App ngân hàng (Shinsei, Rakuten, Wise, Sony Bank, Japan Post Bank…) hoặc ra quầy ngân hàng Nhật.
2. Chuyển tiền JPY qua hệ thống SWIFT về tài khoản VND (hoặc tài khoản JPY – Foreign Currency Account) tại ngân hàng Việt Nam của người nhận.
3. Ngân hàng Việt Nam nhận tiền, tự động đổi sang VND theo tỷ giá MUA của ngày đó (hoặc giữ nguyên JPY nếu mở tài khoản ngoại tệ).
Phân tích chi phí thực tế (Rất quan trọng):
Phí phía Nhật (Sender fee): 1.500 – 4.000 JPY/lần (tùy ngân hàng/App). Wise/Revolut thường rẻ hơn ngân hàng truyền thống.
Phí ngân hàng trung gian (Intermediary fee): 15 – 30 USD (≈ 350.000 – 700.000 VND). Đây là khoản phí “ẩn” thường bị trừ mất trên đường truyền, người nhận nhận được ít hơn số tiền người gửi.
Phí ngân hàng Việt Nam (Receiver fee): 0.1% – 0.2% (Min ~10-20 USD, Max ~100-200 USD).
Tỷ giá đổi: Áp dụng tỷ giá MUA ngân hàng Việt Nam (thấp hơn tỷ giá trung tâm).
Tổng chi phí thực tế: Thường dao động 2% – 4% tổng số tiền. Với 100.000 JPY, bạn có thể mất 2.000 – 4.000 JPY phí + chênh lệch tỷ giá.
Mẹo tiết kiệm:
Dùng Wise (trước đây TransferWise), Revolut, Remitly, Sony Bank Wallet thay vì SWIFT truyền thống. Chi phí chỉ ~0.5% – 1% và tốc độ nhanh (vài phút đến vài giờ). Lưu ý: Wise hiện tại hỗ trợ gửi JPY -> VND rất tốt.
Mở Tài khoản ngoại tệ (Foreign Currency Account – FCA) tại ngân hàng Việt Nam. Nhận tiền JPY giữ nguyên, không đổi ngay. Chờ tỷ giá JPY tăng (VND giảm) thì mới đổi sang VND. Tuy nhiên, lãi suất tiền gửi JPY gần như = 0%.
2.4. Đổi qua Sàn giao dịch Tiền điện tử (P2P/USDT) – Cảnh báo rủi ro cao
Cách làm: Người ở Nhật mua USDT (Tether) -> Chuyển ví USDT cho người tại Việt Nam -> Người tại Việt Nam bán USDT lấy VND qua sàn P2P (Binance, Bybit, OKX, Remitano…) hoặc đổi tiền mặt tại các shop nhận USDT.
Ưu điểm (Lý thuyết):
Tỷ giá gần như thị trường trung gian (Mid-market rate), spread ≈ 0.
Nhanh, 24/7, không giới hạn số tiền, không cần ngân hàng.
Nhược điểm & Rủi ro (Thực tế tại Việt Nam 2024):
BẤT HỢP PHÁP: Việt Nam cấm sử dụng tiền điện tử làm phương tiện thanh toán (Nghị định 88/2021/NĐ-CP, Nghị định 13/2023/NĐ-CP). Giao dịch P2P USDT/VND nằm trong vùng xám, rủi ro bị khóa tài khoản ngân hàng (khi nhận chuyển khoản Napas từ người lạ mua USDT), bị cơ quan chức năng điều tra về tội “Rửa tiền” hoặc “Hoạt động dịch vụ thanh toán trái phép”.
Rủi ro đối tác (Counterparty risk): Mua/bán P2P có thể bị lừa đảo (triển khai đơn hàng giả, chargeback ngân hàng).
Rủi ro sàn: Sàn sập sàn (FTX lesson), đóng băng tài sản.
Phí gas/Network fee: Mua USDT trên mạng ERC20 (Ethereum) phí rất cao (~$5-10), thường dùng TRC20 (Tron) phí ~$1.
Khuyến cáo: KHÔNG KHUYẾN NGHỊ dùng cách này cho người không am hiểu sâu về blockchain, pháp lý và rủi ro an ninh mạng. Chỉ dành cho chuyên gia, chấp nhận rủi ro mất toàn bộ vốn.
Có thể bạn quan tâm: Chợ Đêm Đồng Xoài Bình Phước: Điểm Đến Không Thể Bỏ Lỡ Khi Du Lịch Miền Đông Nam Bộ
3. So Sánh Tỷ Giá Thực Tế (Mô Phỏng) – Bạn Mất Bao Nhiêu Tiền?
Giả sử tỷ giá trung tâm (Mid-rate) hôm nay: 100 JPY = 17.000 VND.
Bạn cần đổi 1.000.000 JPY (≈ 170.000.000 VND).
| Kênh đổi tiền | Tỷ giá MUA (VND/100 JPY) | Số VND nhận được | Chênh lệch so với Mid-rate | Phí khác (Ước tính) | Tổng VND thực nhận | Mất so với Mid-rate |
|---|---|---|---|---|---|---|
| Mid-rate (Tham chiếu) | 17.000 | 170.000.000 | 0 | 0 | 170.000.000 | 0 |
| Ngân hàng lớn (VCB, BIDV…) | 16.750 | 167.500.000 | -2.500.000 | Phí SWIFT (nếu chuyển khoản) ~500k | ~167.000.000 | -3.000.000 VND |
| Ngân hàng số/Online (Timo, CAKE, VPBank…) | 16.850 | 168.500.000 | -1.500.000 | Thường miễn phí SWIFT nhận | ~168.500.000 | -1.500.000 VND |
| Công ty đổi tiền uy tín (SJC, PNJ, BigShop…) | 16.920 | 169.200.000 | -800.000 | 0 (Đổi tiền mặt) | 169.200.000 | -800.000 VND |
| Wise / Revolut (Chuyển khoản) | ~16.950 (Sau phí) | ~169.500.000 | -500.000 | Phí dịch vụ ~0.6% (~600k JPY) | ~168.900.000 | -1.100.000 VND |
Kết luận: Đổi tiền mặt tại công ty dịch vụ uy tín thường cho kết quả VND trên tay nhiều nhất. Nhận chuyển khoản qua Wise/App fintech là tối ưu cho việc nhận tiền từ Nhật về tài khoản ngân hàng Việt Nam.
4. Thủ Tục & Giấy Tờ Cần Chuẩn Bị (Theo Quy Định Năm 2024)
Việt Nam áp dụng chế độ quản lý ngoại hối chặt chẽ (Luật Ngân hàng Nhà nước, Nghị định 70/2014/NĐ-CP, Thông tư 20/2017/TT-NHNN).
4.1. Đối với cá nhân đổi tiền mặt (Mang tiền JPY vào Việt Nam)
Có thể bạn quan tâm: Chợ Đêm Đà Lạt Bán Gì? Hành Trình Khám Phá “thiên Đường Ẩm Thực & Mua Sắm” Đỉnh Cao Mây Trời
- Dưới 5.000 USD (tương đương ~750.000 JPY): Không cần khai báo hải quan. Mang tự do. Đổi tiền tại ngân hàng/công ty chỉ cần xuất trình CMND/CCCD/Hộ chiếu còn hiệu lực. Một số nơi yêu cầu ký tên, dấu vân tay trên phiếu đổi tiền.
- Từ 5.000 USD trở lên: Bắt buộc khai báo Hải quan khi nhập cảnh (Tờ khai hành lý – BC08). Giữ giấy khai báo này để chứng minh nguồn gốc tiền khi đổi tại ngân hàng (tránh bị hỏi nguồn gốc tài sản sau này).
- Đổi số lượng lớn (> 200 triệu VND/giao dịch): Ngân hàng/công ty đổi tiền bắt buộc phải nhận chuyển khoản (Không thanh toán tiền mặt). Bạn cần có tài khoản ngân hàng Việt Nam.
4.2. Đối với nhận chuyển khoản từ nước ngoài (SWIFT/Wise)
- Thông tin người nhận (Beneficiary) phải chính xác 100%:
- Họ tên (Khớp với CCCD/Passport).
- Số tài khoản / IBAN (Việt Nam dùng số tài khoản, không dùng IBAN).
- Tên ngân hàng nhận (Tiếng Anh).
- SWIFT/BIC Code của ngân hàng nhận (Ví dụ: VCB = BFTVVNVX, BIDV = BIDVVNVX, TCB = ASCMVNVX…).
- Địa chỉ ngân hàng nhận.
- Mục đích chuyển khoản (Purpose of payment): Quan trọng nhất. Phải chọn mã đúng quy định (VD: Family support – Hỗ trợ gia đình, Savings – Tiết kiệm, Salary – Lương, Tuition – Học phí). Sai mục đích -> Tiền bị giữ, yêu cầu giải trình, thậm chí hoàn trả.
4.3. Mở Tài khoản Ngoại tệ (FCA) tại Việt Nam
- Chỉ được mở tại ngân hàng được phép hoạt động ngoại hối.
- Tiền vào tài khoản này: Chuyển từ nước ngoài, bán tiền mặt ngoại tệ, chuyển từ tài khoản FCA khác.
- Tiền ra khỏi tài khoản: Chuyển ra nước ngoài, mua tiền mặt VND, chuyển cho FCA khác.
- Lợi ích: Giữ JPY chờ tỷ giá tốt, tránh ép buộc đổi ngay tại tỷ giá thấp. Nhược điểm: Lãi suất 0%, tiền “ngủ quên”.
5. Các “Cạm Bẫy” Thường Gặp & Cách Tránh (Bài Học Đắt Giá)
5.1. Cạm bẫy “Tỷ giá 0% phí / Tỷ giá tốt nhất thị trường” trên Facebook/Zalo/TikTok
- Thực tế: Là lừa đảo (scam) hoặc đổi tiền đen (hàng hóa xuất nhập khẩu trái phép, tiền giả, tiền bẩn).
- Cách tránh: Chỉ giao dịch tại địa chỉ vật lý có giấy phép, niêm yết tỷ giá công khai. Không bao giờ chuyển tiền trước cho người lạ “hứa đổi tỷ giá cao”.
5.2. Cạm bẫy Tiền JPY phiên bản cũ (Old Series) / Tiền rách / Tiền hư hỏng
- Nhật Bản phát hành tiền mới (Series F – 2024) nhưng tiền cũ (Series E – 2004, Series D – 1984) vẫn hợp pháp lưu thông vô thời hạn tại Nhật.
- Tại Việt Nam: Nhiều ngân hàng/công ty từ chối đổi hoặc chiết khấu nặng (1-2%) tiền phiên bản cũ (đặc biệt 10.000 JPY mẫu cũ không có hologram), tiền rách, tiền ghi chữ, tiền dập nát, tiền ố vàng.
- Cách xử lý:
- Tại Nhật: Đổi tiền cũ thành tiền mới miễn phí tại ngân hàng Nhật (BOJ hoặc các ngân hàng thương mại) trước khi mang về VN.
- Tại VN: Hỏi trước chính sách nhận tiền cũ. Một số công ty vàng lớn (SJC, PNJ) vẫn nhận tiền cũ nhưng tỷ giá thấp hơn tiền mới.
5.3. Cạm bẫy Phí SWIFT “Ẩn” (Intermediary Bank Fee)
- Người gửi tại Nhật chuyển 100.000 JPY. Ngân hàng Nhật báo phí 4.000 JPY. Người nhận tại VN chỉ nhận được 95.000 JPY (trừ 5.000 JPY phí ngân hàng trung gian) -> Đổi ra VND ít hơn dự kiến.
- Cách khắc phục: Yêu cầu người gửi chọn chế độ “OUR” (Người gửi trả hết phí) thay vì “SHA” (Chia sẻ phí) hoặc “BEN” (Người nhận trả phí). Chi phí chế độ OUR cao hơn (~6.000-8.000 JPY) nhưng người nhận được trọn vẹn số tiền. Hoặc dùng Wise/Remitly loại bỏ hoàn toàn phí trung gian.
5.4. Cạm bẫy “Đổi tiền tại Sân bay” (Noi Bai, Tan Son Nhat, Da Nang)
- Tỷ giá tại sân bay thường tệ nhất toàn thành phố (Spread có thể lên 3-4%).
- Lời khuyên: Chỉ đổi số tiền nhỏ gấp (10.000 – 20.000 JPY) để ra xe buýt/taxi. Số lớn hãy ra trung tâm thành phố hoặc đổi trước khi bay qua App ngân hàng số.
5.5. Rủi ro Khóa tài khoản ngân hàng khi nhận chuyển khoản P2P/USDT
- Bạn bán USDT lấy VND qua P2P. Người mua chuyển tiền VND từ ngân hàng của họ cho bạn. Nếu tài khoản người mua liên quan đến cờ bạc, lừa đảo, ma túy -> Tài khoản bạn bị khóa tạm thời (Freeze) theo quy trình AML/CFT (Phòng chống rửa tiền). Quá trình giải trình mất 1-3 tháng, rất phiền toái.
- Giải pháp: Chỉ nhận tiền từ người quen, gia đình, đối tác uy tín qua SWIFT/Wise chính thống.
6. Chiến Lược “Săn” Tỷ Giá Tốt Nhất – Dành Cho Người Chơi “Chuyên Nghiệp”
Nếu bạn thường xuyên đổi tiền (Kinh doanh xuất nhập khẩu, nhận lương/thu nhập định kỳ từ Nhật), hãy áp dụng các chiến lược sau:
6.1. Theo dõi chu kỳ tỷ giá JPY/VND
- Yên thường mạnh (JPY lên giá/VND giảm giá) vào: Cuối tháng (nhu cầu thanh toán nhập khẩu), đầu năm tài chính Nhật (tháng 4), lúc kinh tế thế giới bất ổn (chạy trốn an toàn).
- Yên thường yếu (JPY giảm giá/VND tăng giá) vào: Giữa tháng, khi BOJ (Ngân hàng Trung ương Nhật) duy trì lãi suất cực thấp/âm trong khi FED tăng lãi suất.
- Công cụ theo dõi: Investing.com, TradingView, Web ngân hàng Việt Nam (VCB, TCB, ACB…), App “Tỷ giá ngoại tệ” Việt Nam.
6.2. Sử dụng Đơn hàng chờ (Limit Order) / Forward Contract (Hợp đồng termo)
- Tại ngân hàng: Nếu doanh nghiệp, ký hợp đồng Forward (Termo) để khóa tỷ giá cho một thời điểm tương lai (1 tháng, 3 tháng, 6 tháng). Tránh rủi ro biến động.
- Tại cá nhân: Một số App ngân hàng số (như Timo, Yolo, CAKE) cho phép đặt cảnh báo tỷ giá (Alert) hoặc đặt lệnh mua/bán ngoại tệ tự động khi chạm mức giá mong muốn.
6.3. Tận dụng thẻ tín dụng/Visa Debit quốc tế khi du lịch Nhật
- Thay vì mang tiền mặt VN đổi sang JPY tại VN (tỷ giá Bán ngân hàng cao), bạn mang thẻ Visa/Mastercard/JCB quốc tế sang Nhật.
- Rút tiền mặt tại ATM 7-Eleven (Seven Bank), JP Post Bank, Aeon Bank: Tỷ giá áp dụng là tỷ giá Visa/Mastercard (gần Mid-rate) + phí rút tiền (~110 – 220 JPY/lần) + phí chuyển đổi tiền tệ ngân hàng phát thẻ (~1% – 3%).
- Tính toán: Thường vẫn lợi hơn đổi tiền mặt tại VN nếu thẻ của bạn có phí chuyển đổi thấp (thẻ các ngân hàng số, thẻ Platinum/Infinite miễn phí chuyển đổi).
- Thanh toán POS (Swipe thẻ): Chọn thanh toán bằng JPY (Local currency), KHÔNG chọn VND (DCC – Dynamic Currency Conversion). Chọn VND sẽ bịmerchant/applier áp dụng tỷ giá rất tệ.
6.4. Chia nhỏ giao dịch (DCA – Dollar Cost Averaging)
- Không cố gắng “đứng đỉnh đập đáy”. Chia số tiền lớn thành 4-5 lần đổi trong tháng. Giúp bình quân tỷ giá, giảm stress tâm lý.
7. Hướng Dẫn Bước Đước Cụ Thể Cho 3 Đối Tượng Phổ Biến
7.1. Du khách du lịch Nhật Bản (Ngắn ngày, tiền mặt nhỏ < 300.000 JPY)
- Trước khi đi: Đổi ~50.000 – 100.000 JPY tại công ty đổi tiền uy tín gần nhà (tỷ giá tốt, tiền mặt nhỏ lẻ cho xe buýt, taxi, konbini).
- Tại Nhật: Dùng thẻ Visa/Mastercard/JCB rút tiền tại ATM 7-Eleven (Seven Bank) khi hết tiền. Chọn “Withdrawal” -> “Credit Card” -> “JPY”. Không chọn “Conversion” hay “VND”.
- Về Việt: Mang tiền JPY dư đổi lại VND tại công ty đổi tiền uy tín (không đổi tại sân bay).
7.2. Du học sinh / Người lao động / Người có người thân ở Nhật (Nhận tiền định kỳ, số lớn)
- Người gửi (Ở Nhật): Đăng ký Wise (Wise.com) hoặc Sony Bank Wallet / Rakuten Bank / Shinsei Bank (GoRemit). Liên kết tài khoản ngân hàng Nhật.
- Người nhận (Ở VN): Cung cấp thông tin nhận tiền chính xác: Họ tên, Số TK, Tên ngân hàng, SWIFT Code. Quan trọng: Yêu cầu người gửi chọn chế độ phí “OUR” (nếu dùng SWIFT truyền thống) hoặc dùng Wise ( phí rẻ, nhanh, minh bạch).
- Quản lý tiền: Mở Tài khoản ngoại tệ (FCA) JPY tại ngân hàng Việt Nam (VCB, TCB, ACB, HDB…). Nhận tiền JPY vào FCA.
- Đổi tiền: Theo dõi tỷ giá. Khi JPY tăng (tỷ giá MUA ngân hàng cao), vào App ngân hàng đổi JPY -> VND. Hoặc ra quầy đổi tiền mặt nếu cần dùng tiền mặt.
7.3. Doanh nghiệp Xuất nhập khẩu / Freelancer làm việc với đối tác Nhật (Số tiền rất lớn, cần hóa đơn, chứng từ)
- Thanh toán xuất nhập khẩu: Sử dụng L/C (Letter of Credit) hoặc T/T (Telegraphic Transfer) SWIFT qua ngân hàng thương mại. Bắt buộc tuân thủ quy trình khai báo hải quan, chứng từ bộ (Hóa đơn, Packing list, C/O, Bill of Lading…).
- Quản trị rủi ro tỷ giá: Ký hợp đồng Forward Cover (Termo) với ngân hàng đối tác để khóa tỷ giá cho các đợt thanh toán tương lai (3-6-12 tháng).
- Tối ưu chi phí: Đàm phán Spread với ngân hàng dựa trên tổng lượng giao dịch năm (Volume). Yêu cầu miễn phí SWIFT, phí L/C.
- Tuân thủ pháp luật: Chuyển tiền qua tài khoản thanh toán ngoại tệ tại ngân hàng được phép. Tuyệt đối không dùng P2P/USDT cho thanh toán HĐ chính thức.
8. Câu Hỏi Thường Gặp (FAQ) Về Đổi Tiền Nhật Sang Tiền Việt
H1: Tôi mang tiền JPY phiên bản cũ (năm 2004, 1984) về Việt Nam có đổi được không?
Trả lời: Có đổi được. Tiền JPY không bao giờ bị hủy bỏ giá trị pháp lý (Legal tender) bởi Ngân hàng Nhật (BOJ). Tuy nhiên, tại Việt Nam, ngân hàng/công ty đổi tiền thường ngại nhận tiền mẫu cũ (đặc biệt 10.000 JPY không có hologram) do khó kiểm tra giả, khó tháo gỡ khi gửi về BOJ. Lời khuyên: Đổi thành tiền mới tại ngân hàng Nhật trước khi mang về. Nếu đã mang về, tìm các công ty vàng lớn (SJC, PNJ, Doji) hoặc ngân hàng lớn (VCB, TCB) vẫn nhận nhưng tỷ giá có thể thấp hơn tiền mới 0.5-1%.
H2: Tôi nên đổi tiền tại Việt Nam hay tại Nhật Bản (trước khi bay về) tốt hơn?
Trả lời: Nên đổi tại Việt Nam (tại công ty đổi tiền uy tín/Ngân hàng).
Lý do: Tỷ giá MUA JPY tại Việt Nam (VND/JPY) thường tốt hơn tỷ giá BÁN JPY tại Nhật Bản (JPY/VND) khi quy đổi ra spread. Hệ thống ngân hàng/công ty đổi tiền tại Việt Nam cạnh tranh gay gắt -> Spread thấp. Tại Nhật, đổi tiền cho người nước ngoài (Gaikokujin) thường có phí cố định cao hoặc tỷ giá kém. Ngoại trừ trường hợp bạn dùng thẻ ATM quốc tế rút tiền tại Nhật (xem mục 6.3).
H3: Có giới hạn số tiền JPY mang vào Việt Nam không?
Trả lời: Không giới hạn số tiền mang vào. Nhưng bắt buộc khai báo Hải quan nếu tổng giá trị tiền mặt (kể cả VND, USD, JPY, vàng…) mang vào/khoi ra từ 15.000.000 VND (tương đương ~5.000 USD hoặc ~88.000 JPY theo tỷ giá cũ, hiện nay ~880.000 JPY). Nên khai báo chủ động để tránh rắc rối, chứng minh nguồn gốc hợp pháp.
H4: Tôi nhận được chuyển khoản JPY từ Nhật, ngân hàng Việt Nam báo “tiền đang ở trạng thái chờ kiểm tra AML” là sao?
Trả lời: Đây là quy trình Phòng chống rửa tiền (AML – Anti-Money Laundering) chuẩn. Ngân hàng nghi ngờ giao dịch bất thường (số tiền lớn, người gửi lạ, mục đích không rõ, tên người nhận/trả không khớp).
Xử lý: Cung cấp đầy đủ: Hợp đồng lao động/Hợp đồng dịch vụ/Chứng từ học phí/Giấy khai sinh/Kết hôn (nếu người gửi là cha mẹ/vợ chồng) + Giấy tờ tùy thân người gửi (Passport, Zairyu Card) + Giải trình bằng văn bản. Thường giải quyết trong 1-3 ngày làm việc.
H5: Tôi có thể đổi JPY sang USD rồi đổi USD sang VND có lợi hơn không?
Trả lời: KHÔNG. Bạn sẽ mất 2 lần Spread (Spread JPY/USD + Spread USD/VND) + 2 lần phí giao dịch. Luôn đổi trực tiếp JPY -> VND (hoặc JPY -> USD chỉ nếu bạn cần giữ USD).
H6: Tỷ giá trên Google/XE.com/Investing.com khác với tỷ giá ngân hàng báo, tại sao?
Trả lời: Tỷ giá trên web đó là Mid-market rate (Tỷ giá trung gian/Tham chiếu) – tỷ giá giao dịch giữa các ngân hàng lớn (Interbank). Khách hàng lẻ không bao giờ đổi được ở tỷ giá này. Ngân hàng/Công ty đổi tiền thêm Spread (Biên độ) để lấy lợi nhuận và bù rủi ro. Tỷ giá thực = Mid-rate +/- Spread.
9. Xu Hướng Năm 2024 – 2025: Điều Gì Sắp Thay Đổi?
- Chính sách lãi suất Nhật Bản (BOJ): Sau nhiều năm lãi suất âm/0%, BOJ đã bắt đầu tăng lãi suất (tháng 3/2024). Nếu BOJ tiếp tục tăng lãi suất trong khi FED (Mỹ) cắt giảm lãi suất -> JPY có xu hướng TĂNG GIÁ (Mạnh lên) so với VND và USD. Đây là tín hiệu TỐT cho người bán JPY đổi VND (nhận nhiều VND hơn). Hãy kiên nhẫn chờ đợi nếu không gấp.
- Sự trỗi dậy của Fintech/Neobank: Các ngân hàng số (Timo, Yolo, CAKE, VPBank Neon, TNEX) đang cạnh tranh gay gắt về tỷ giá ngoại tệ và phí SWIFT = 0. Đây là xu hướng tất yếu, làm giảm chi phí cho người dùng cuối.
- Chuyển đổi số thanh toán: Việt Nam đẩy mạnh “Cashless”. Việc mang tiền mặt JPY về đổi sẽ giảm dần, nhường chỗ cho chuyển khoản số (Wise, SWIFT API, Visa Direct).
- Siết chặt AML/CFT: Cơ quan chức năng ngày càng khắt khe với dòng tiền chuyển khoản từ nước ngoài không rõ nguồn gốc. Chuẩn bị hồ sơ chứng minh thu nhập, mối quan hệ người gửi/nhận càng ngày càng quan trọng.
10. Tóm Tắt “Cheat Sheet” – Lưu Lại Để Dùng Ngay
| Tình huống | Kênh TỐI ƯU NHẤT | Lưu ý VÀNG |
|---|---|---|
| Du lịch ngắn ngày (< 200k JPY) | 1. Đổi tiền mặt tại Công ty đổi tiền uy tín (SJC, PNJ, BigShop…) trước khi đi. 2. Rút ATM 7-Eleven tại Nhật bằng Thẻ Visa/Mastercard quốc tế (Chọn JPY). |
Không đổi tại sân bay. Không đổi tại khách sạn. |
| Nhận tiền từ người thân/Người yêu ở Nhật (Định kỳ) | Wise / Remitly / Sony Bank Wallet / GoRemit -> Tài khoản VND/FCA tại VN. | Yêu cầu người gửi chọn phí OUR (nếu SWIFT) hoặc dùng Wise. Mở FCA JPY để chờ tỷ giá. |
| Du học sinh/Làm việc tại Nhật (Tự mang tiền về) | Mang tiền mặt JPY (đã đổi mới tại Nhật) -> Đổi tại Công ty đổi tiền uy tín / Ngân hàng số tại VN. | Khai báo Hải quan nếu > 5.000 USD. Giữ biên lai đổi tiền để chứng minh nguồn gốc. |
| Doanh nghiệp/Kinh doanh (Số lớn, Cần HĐ/Chứng từ) | Ngân hàng Thương mại (VCB, BIDV, TCB, HDB…) qua SWIFT/L/C. | Ký Forward Contract khóa tỷ giá. Đàm phán Spread theo Volume. Tuân thủ thủ tục Hải quan/Ngoại hối. |
| Cần tiền mặt VND gấp, có tiền JPY trên tay | Công ty đổi tiền uy tín (Đến trực tiếp quầy). | Mang CCCD/Hộ chiếu. Kiểm tra tiền JPY (cũ/mới, hư hỏng) trước khi đi. |
Kết Luận
Việc đổi tiền Nhật sang tiền Việt không chỉ đơn thuần là trao đổi tờ giấy hay con số trên màn hình, mà là một quyết định tài chính tác động trực tiếp đến giá trị tài sản của bạn. Sự chênh lệch chỉ 0.5% – 1% tỷ giá với số tiền 100.000.000 VND cũng có nghĩa là bạn mất hoặc kiếm thêm 500.000 – 1.000.000 VND.
Chìa khóa thành công nằm ở 3 yếu tố:
1. Chọn đúng KÊNH: Ưu tiên Công ty đổi tiền uy tín (tiền mặt) hoặc Wise/Fintech/Ngân hàng số (chuyển khoản). Tránh sân bay, tránh P2P/USDT bất hợp pháp.
2. Nắm rõ THỦ TỤC: Khai báo hải quan, chuẩn bị giấy tờ chứng minh nguồn gốc, cung cấp đúng thông tin SWIFT, chọn đúng mục đích chuyển khoản.
3. Tỏ định THỜI ĐIỂM: Theo dõi xu hướng JPY (Anh em BOJ/FED), chia nhỏ giao dịch, tận dụng FCA để chờ tỷ giá cao.
Hy vọng bài viết chi tiết hơn 1500 từ này đã trang bị cho bạn đầy đủ kiến thức, công cụ và chiến lược để thực hiện các giao dịch đổi tiền JPY/VND an toàn, hợp pháp và tối ưu lợi ích tối đa trong năm 2024 và các năm tiếp theo. Hãy lưu lại bài viết này làm “sổ tay” cho các lần đổi tiền sau nhé!