
Khi nhắc đến Nhật Bản, người ta thường nghĩ ngay đến đất nước Hoa Anh Đào, nền kinh tế phát triển hàng đầu thế giới và đồng tiền tệ có vị thế quan trọng – Yên Nhật (JPY – Japanese Yen). Đối với du khách, người lao động xuất khẩu, du học sinh, nhà đầu tư tài chính hay các doanh nhân nhập khẩu hàng hóa, việc nắm vững kiến thức về quy đổi ngoại tệ Yên Nhật không chỉ giúp tiết kiệm chi phí mà còn tránh được những rủi ro không đáng có do biến động tỷ giá.
Bài viết này sẽ cung cấp một bức tranh toàn cảnh, chi tiết và cập nhật nhất về quy đổi Yên Nhật, từ khái niệm cơ bản, các yếu tố ảnh hưởng, cách tính toán thực tế, nơi đổi tiền uy tín, đến các mẹo “săn” tỷ giá tốt nhất hiện nay.
Có thể bạn quan tâm: Khám Phá “quán Ăn Ngon Tại Sài Gòn“: Hành Trình Ẩm Thực Đỉnh Cao Của Thành Phố Không Ngủ
1. Tổng Quan Về Đồng Yên Nhật (JPY) Và Vị Trí Của Nó Trên Bản Đồ Tài Chính Toàn Cầu
Trước khi đi sâu vào quy trình quy đổi, chúng ta cần hiểu bản chất của đồng tiền này.
1.1. Lịch sử hình thành và phát triển
Đồng Yên (ký hiệu: ¥; mã ISO 4217: JPY) được chính thức phát hành lần đầu vào năm 1871 theo chế độ vàng (gold standard), thay thế hệ thống tiền phức tạp của thời Edo. Sau Thế chiến II, Yên gắn liền với chế độ Bretton Woods (1 USD = 360 JPY). Năm 1973, khi chế độ này sụp đổ, Yên chuyển sang chế độ tỷ giá hối đoái thả nổi (floating exchange rate) và dần trở thành một trong 4 đồng tiền dự trữ lớn nhất thế giới (cùng USD, EUR, GBP).
1.2. Đặc điểm nhận diện tiền tệ
- Đơn vị tiền tệ: 1 Yên = 100 Sen (hiện Sen 거의 không còn lưu thông).
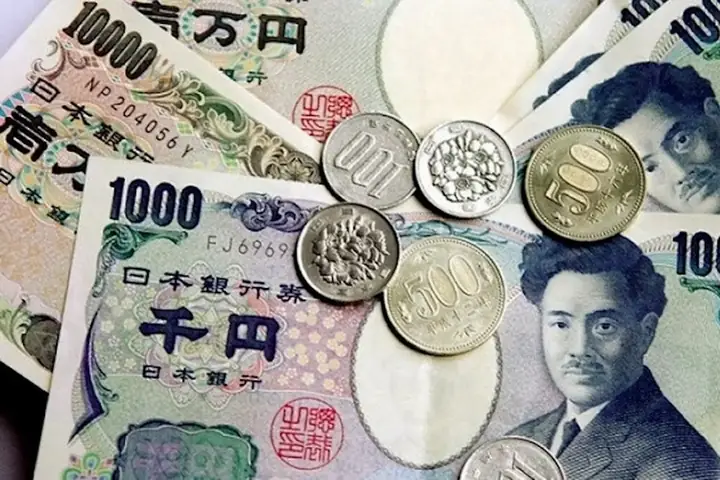
- Mệnh giá giấy (Banknotes): 1.000¥, 2.000¥ (hiếm), 5.000¥, 10.000¥. Lưu ý: Từ tháng 7/2024, Nhật Bản đã phát hành bộ tiền mới với mệnh giá 1.000¥, 5.000¥, 10.000¥ có công nghệ chống giả hiện đại và hình ảnh mới (Shibusawa Eiichi, Tsuda Umeko, Kitasato Shibasaburō). Tiền cũ vẫn lưu thông song hành.
- Mệnh giá đồng (Coins): 1¥, 5¥, 10¥, 50¥, 100¥, 500¥.
1.3. Vai trò “Safe Haven” (Bến đỗ an toàn)
Yên Nhật được coi là tài sản “bến đỗ an toàn” (Safe-haven asset). Khi kinh tế toàn cầu bất ổn, khủng hoảng tài chính, chiến tranh hoặc đại dịch xảy ra, nhà đầu tư thường bán tài sản rủi ro (cổ phiếu, tiền mới nổi) để mua Yên hoặc T-bill Mỹ. Điều này khiến Yên thường tăng giá (độ mạnh so với USD) trong các giai đoạn suy thoái hoặc khủng hoảng, và giảm giá khi kinh tế phục hồi, thị trường chứng khoán tăng tốt (risk-on).
Có thể bạn quan tâm: Cảnh Đẹp Thiên Nhiên Việt Nam: Hành Trình Khám Phá Những Kỳ Quan Sắc Màu Của Đất Nước Hình Con Rồng
2. Các Yếu Tố Quyết Định Tỷ Giá Quy Đổi Yên Nhật (JPY/VND Và JPY/USD)
Để “quy đổi ngoại tệ Yên Nhật” hiệu quả, bạn phải hiểu cái gì làm giá Yên lên/xuống. Tỷ giá tại Việt Nam (JPY/VND) thường được quy đổi chéo (Cross rate) qua USD (JPY/USD -> USD/VND -> JPY/VND). Do đó, yếu tố ảnh hưởng lớn nhất là cặp USD/JPY.
2.1. Chính sách tiền tệ của Ngân hàng Trung ương Nhật Bản (BOJ)
Đây là yếu tố quan trọng nhất.
Lãi suất âm/Zero Interest Rate Policy: BOJ duy trì lãi suất cực thấp (thậm chí âm) trong nhiều thập kỷ để chống lạm phát thấp/khuyết hụt cầu. Lãi suất thấp khiến vốn chảy ra khỏi Nhật (Carry trade – vay Yên lãi thấp để đầu tư tài sản lãi cao ở nước ngoài) -> Làm yếu Yên.
Chính sách kiểm soát đường cong lợi suất (YCC – Yield Curve Control): BOJ kiểm soát lợi suất trái phiếu chính phủ 10 năm ở mức 0% (trước đây) hoặc cho phép dao động linh hoạt hơn (chính sách mới 2024). Việc BOJ nới lỏng hoặc chấm dứt chính sách siêu thoáng tiền (QE), nâng lãi suất (như lần nâng lãi suất tháng 3/2024 và 7/2024) sẽ làm Yên tăng giá mạnh.
2.2. Chênh lệch lãi suất với Mỹ (Fed vs BOJ)
Đây là động lực cốt lõi của cặp USD/JPY.
Fed nâng lãi suất (Hawkish) + BOJ giữ lãi suất thấp (Dovish) -> USD mạnh, Yên yếu (USD/JPY tăng). Đây là nguyên nhân chính khiến Yên giảm kỷ lục xuống mức 160 JPY/1 USD năm 2024.
Fed cắt lãi suất (Dovish) + BOJ nâng lãi suất (Hawkish) -> USD yếu, Yên mạnh (USD/JPY giảm). Dự báo năm 2025, nếu Fed cắt lãi suất và BOJ tiếp tục bình thường hóa chính sách, Yên sẽ có xu hướng tăng giá.
2.3. Cân đối thương mại và Luồng vốn đầu tư
- Nhật Bản là quốc gia xuất khẩu lớn (ô tô, máy móc, linh kiện điện tử). Thặng dư thương mại thường làm Yên mạnh. Tuy nhiên, gần năm nay Nhật chuyển sang thâm hụt thương mại do giá năng lượng/nguyên liệu nhập khẩu tăng cao -> Làm áp lực giảm giá Yên.
- Luồng vốn đầu tư portfolio (chứng khoán, trái phiếu) của nhà đầu tư Nhật ra nước ngoài (Outbound investment) rất lớn. Khi họ bán tài sản nước ngoài về Yên -> Yên mạnh. Ngược lại, khi họ đầu tư ra ngoài -> Yên yếu.
2.4. Can thiệp thị trường (FX Intervention)
Bộ Tài chính Nhật Bản (MOF) và BOJ có thể can thiệp trực tiếp: Bán USD mua Yên để chống giảm giá quá sâu, hoặc Bán Yên mua USD (hiếm khi) để chống tăng giá quá nhanh làm hại xuất khẩu. Năm 2022 và 2024, Nhật đã chi hàng chục tỷ USD can thiệp hỗ trợ Yên. Tin tức can thiệp thường gây biến động mạnh, ngắn hạn.
2.5. Tình hình kinh tế – chính trị Việt Nam (Ánh hưởng đến VND)
Tỷ giá JPY/VND = (USD/VND) / (USD/JPY).
Nếu VND giảm giá so với USD (do SBV điều hành, cân đối thanh toán, FDI chậm giải ngân…) -> JPY/VND tăng (Yên đắt hơn so với VND).
Nếu VND tăng giá -> JPY/VND giảm (Yên rẻ hơn so với VND).
Có thể bạn quan tâm: Top 15+ Quán Cafe Đẹp Ở Mỹ Tho “check-in” Sống Ảo, Uống Ngon, Không Gian Chill Cực Đã 2024
3. Công Thức Tính Toán Quy Đổi Yên Nhật Thực Tế (Có Phí & Spread)
Nhiều người chỉ nhìn tỷ giá trung tâm (Interbank rate) trên Google hay XE.com rồi nhân với số tiền. Đó là sai lầm lớn. Tỷ giá thực tế bạn nhận được (Retail rate) luôn kém hơn do Spread (chênh lệch mua/bán) và Phí giao dịch.
3.1. Hai loại tỷ giá bạn gặp tại ngân hàng/điểm đổi tiền
Giả sử bạn xem bảng tỷ giá tại ngân hàng (Ví dụ: Vietcombank, Techcombank, Sacombank…):
Tỷ giá MUA (Buy Rate / Mua tiền mặt / Mua CK): Ngân hàng MUA Yên từ bạn (Bạn BÁN Yên lấy VND). Con số này THẤP hơn tỷ giá trung tâm.
Tỷ giá BÁN (Sell Rate / Bán tiền mặt / Bán CK): Ngân hàng BÁN Yên cho bạn (Bạn MUA Yên trả VND). Con số này CAO hơn tỷ giá trung tâm.
Quy tắc nhớ: Ngân hàng luôn MUA THẤP – BÁN CAO để lãi spread. Bạn làm ngược lại: BÁN THẤP (khi đổi Yên ra VND) – MUA CAO (khi đổi VND ra Yên).
3.2. Công thức tính số tiền thực nhận/để trả
Trường hợp 1: Bạn có VND, muốn MUA Yên (Đi du lịch, du học, nhập hàng)
Số VND phải trả = (Số Yên cần mua) × (Tỷ giá BÁN tiền mặt/Chuyển khoản của Ngân hàng) + Phí giao dịch (nếu có)
Trường hợp 2: Bạn có Yên (mang về từ Nhật), muốn BÁN Yên lấy VND
Số VND nhận được = (Số Yên bán) × (Tỷ giá MUA tiền mặt/Chuyển khoản của Ngân hàng) – Phí giao dịch (nếu có)
3.3. Ví dụ minh họa cụ thể (Giả định)
- Tỷ giá trung tâm (Google): 1 JPY = 165 VND.
- Bảng tỷ giá Ngân hàng A:
- Mua CK: 162 VND
- Bán CK: 168 VND
- Mua Tiền mặt: 160 VND
- Bán Tiền mặt: 170 VND
- Phí chuyển khoản nội địa: 11.000 VND/lần. Phí SWIFT (nếu nhận tiền từ nước ngoài): ~0.1% – 0.2% (tối thiểu 20-50 USD).
Case A: Du học sinh cần mua 500.000 JPY (Chuyển khoản ra tài khoản Nhật).
Số VND = 500.000 × 168 (Tỷ giá Bán CK) + 11.000 = 84.011.000 VND.
So với tỷ giá Google (82.500.000 VND), bạn mất thêm ~1.5 triệu VND do spread.
Case B: Du khách mang về 100.000 JPY tiền mặt, đổi lấy VND.
Số VND = 100.000 × 160 (Tỷ giá Mua Tiền mặt) – 0 (thường không phí mua tiền mặt) = 16.000.000 VND.
So với tỷ giá Google (16.500.000 VND), bạn mất 500.000 VND.
Case C: Người lao động nhận lương 300.000 JPY chuyển về Việt Nam (SWIFT).
Ngân hàng Nhật trừ phí gửi ~4.000 JPY. Ngân hàng VN trừ phí nhận ~15-25 USD (~400.000 – 600.000 VND) + áp dụng Tỷ giá Mua CK (162).
Số VND ≈ (300.000 – 4.000) × 162 – 500.000 ≈ 47.700.000 VND.
4. So Sánh Các Kênh Quy Đổi Yên Nhật: Nơi Nào Uy Tín, Tiết Kiệm Nhất?
Hiện nay có 4 kênh chính để quy đổi Yên tại Việt Nam. Mỗi kênh có ưu/nhược điểm riêng phù hợp đối tượng khác nhau.
4.1. Ngân hàng Thương mại (Vietcombank, Techcombank, BIDV, ACB, VPBank, Sacombank, v.v.)
- Ưu điểm: An toàn tuyệt đối, hợp pháp, có hóa đơn/chứng từ rõ ràng, hỗ trợ chuyển khoản SWIFT ra nước ngoài (trả học phí, nhập hàng), nhận tiền lương từ Nhật. Mạng lưới chi nhánh rộng.
- Nhược điểm: Spread rộng nhất (chênh lệch Mua/Bán thường 6-10 VND/JPY, tiền mặt còn rộng hơn). Tỷ giá cập nhật chậm (thường chỉ 1-2 lần/ngày sáng/chiều), không phản ánh biến động tức thì. Thủ tục KYC (Xác minh danh tính) phức tạp, cần khai báo nguồn gốc tiền nếu số lượng lớn.
- Phù hợp: Doanh nghiệp nhập khẩu (cần chứng từ hải quan), người nhận lương/chuyển khoản SWIFT, người cần đổi số tiền lớn (>500 triệu VND) cần an toàn pháp lý.
4.2. Công ty Dịch vụ Tiền tệ / Điểm đổi tiền chuyên nghiệp (Ví dụ: VNDC, Vietcombank Money, các công ty vàng ngân hàng, đổi tiền tại sân bay)
- Ưu điểm: Tỷ giá cạnh tranh hơn ngân hàng (Spread hẹp hơn, thường chỉ 2-4 VND/JPY). Thủ tục nhanh gọn, đổi tiền mặt tức thì. Một số đơn vị cho phép đặt trước tỷ giá online (Rate lock).
- Nhược điểm: Chỉ đổi tiền mặt (không hỗ trợ chuyển khoản SWIFT ra Nhật Bản). Rủi ro nếu đổi tại các đơn vị “chui”, không có giấy phép (tiền giả, tỷ giá ảo). Giới hạn số tiền đổi một lần (thường < 300-500 triệu VND/lần không cần chứng minh nguồn gốc quá kỹ).
- Phù hợp: Du khách đi du lịch (cần tiền mặt), người mang Yên về đổi lấy VND số lượng vừa phải, cần tỷ giá tốt hơn ngân hàng.
4.3. Sàn giao dịch P2P / Ví điện tử / Fintech (Ví dụ: Wise (trước là TransferWise), Revolut, PayPal, các nhóm Facebook/Zalo uy tín)
Có thể bạn quan tâm: Cảnh Đẹp Phố Cổ Hội An: Hồn Việt Trôi Sóng Trên Dòng Thời Gian
- Ưu điểm: Tỷ giá gần như trung tâm (Mid-market rate), minh bạch, phí thấp, rõ ràng. Wise cho phép chuyển khoản từ VND -> JPY ra tài khoản Nhật Bản với phí ~0.5% – 1% (rẻ hơn ngân hàng rất nhiều). Tốc độ nhanh (vài giờ đến 1 ngày).
- Nhược điểm:
- Wise/Revolut: Cần tài khoản ngân hàng quốc tế hoặc thẻ Visa/Mastercard quốc tế để nạp tiền. Hiện Wise chưa hỗ trợ trực tiếp nạp VND từ tài khoản VN国内 (cần qua trung gian hoặc thẻ quốc tế).
- P2P (Nhóm đổi tiền): Rủi ro lừa đảo cực cao (tiền giả, không chuyển tiền, báo cảnh sát gian lận). Không có bảo hộ pháp lý.
- Phù hợp: Người có thẻ quốc tế/Visa Debit, freelancer nhận tiền từ nước ngoài, du học sinh có người thân ở VN gửi tiền qua Wise.
4.4. Đổi tiền tại Sân bay (Noi Bai, Tan Son Nhat, Da Nang) / Tại Nhật Bản
- Tại sân bay VN: Tỷ giá rất kém (Spread rộng 10-15 VND/JPY). Chỉ nên đổi số tiền nhỏ gấp (ví dụ 50.000 – 100.000 JPY) để ra sân bay Nhật có tiền xe buýt/tàu.
- Tại Nhật Bản (Sân bay Narita/Haneda/Kansai, 7-Eleven ATM, Post Office ATM, Daikokuya, Travelex):
- ATM 7-Eleven/Post Office (Seven Bank/JP Post): Rút tiền mặt từ thẻ Visa/Mastercard/JCB quốc tế. Tỷ giá theo Visa/Mastercard (rất tốt, gần trung tâm) + Phí rút tiền (~110-220 JPY/lần + phí ngân hàng phát thẻ ~1-3%). Cách này thường TỐT NHẤT cho du khách.
- Quầy đổi tiền Daikokuya/Travelex: Tỷ giá khá tốt, thủ tục nhanh, cần hộ chiếu.
5. Chiến Lược “Săn” Tỷ Giá Tốt Nhất Cho Từng Đối Tượng
Không có một kênh “tốt nhất” cho tất cả. Tùy mục đích, bạn áp dụng chiến lược sau:
5.1. Du khách đi du lịch (Cần tiền mặt JPY)
- Chiến lược TỐI ƯU: Mang thẻ ATM Visa/Mastercard/JCB quốc tế (đã mở International) -> Rút tiền tại ATM 7-Eleven (Seven Bank) hoặc Bưu điện Nhật Bản (JP Post Bank) khi đã đến Nhật.
- Lý do: Tỷ giá theo Visa/Mastercard (Mid-market rate) + Phí cố định nhỏ. Tốt hơn nhiều so với mang VND ra đổi tại VN hoặc đổi tại sân bay Nhật.
- Lưu ý: Kiểm tra hạn mức rút tiền/ngày của thẻ. Nên rút số lớn (100.000 JPY/lần) để tối ưu phí cố định.
- Dự phòng: Mang ít USD hoặc VND đổi tại quầy Daikokuya/Travelex ở trung tâm thành phố (Tokyo/Osaka) nếu thẻ bị sự cố. Tuyệt đối KHÔNG đổi tiền tại sân bay VN hay quầy đổi tiền khách sạn Nhật (tỷ giá tồi).
5.2. Du học sinh / Người có người thân ở Nhật (Cần chuyển khoản số lớn ra Nhật)
- Chiến lược TỐI ƯU: Sử dụng Wise (hoặc Remitly, Sendwave nếu hỗ trợ) để chuyển từ tài khoản VN (qua trung gian) hoặc tài khoản Wise balance -> Tài khoản ngân hàng Nhật Bản.
- Lý do: Tiền về tài khoản Nhật nhanh (trong ngày), tỷ giá minh bạch, phí rẻ (~0.6-1%), không cần khai báo nguồn gốc phức tạp như ngân hàng.
- Cách làm: Nạp tiền vào Wise bằng thẻ Visa/Mastercard nội địa (phí ~1-1.5%) hoặc nhờ người bạn chuyển VND cho tài khoản Wise VN (nếu có) -> Chuyển sang JPY -> Gửi ra Nhật.
- Chiến lược THỨ 2 (Chính thống): Chuyển khoản SWIFT qua ngân hàng (Techcombank, VPBank, ACB… thường có phí SWIFT miễn phí hoặc giảm phí cho du học sinh). Yêu cầu ngân hàng áp dụng Tỷ giá Mua CK (không phải tiền mặt). Chuẩn bị đầy đủ: Hộ chiếu, Visa, Letter of Admission, Hóa đơn học phí.
5.3. Người lao động xuất khẩu / Kỹ sư (Nhận lương JPY, muốn đổi VND gửi gia đình)
- Cách 1 (Tiện lợi): Nhờ công ty/đơn vị 파견 chuyển thẳng VND về tài khoản VN (nếu công ty có dịch vụ này). Tỷ giá thường ổn, không lo phí SWIFT.
- Cách 2 (Tự chủ động): Mở tài khoản Wise Borderless Account (có IBAN/Sort code/Account number Nhật Bản – JPY account). Nhờ công ty chuyển lương vào tài khoản Wise JPY này. Tự đổi sang VND trên Wise (tỷ giá tốt) -> Rút về tài khoản VN. Lưu ý: Wise hiện chưa cấp IBAN JPY cho cá nhân Việt Nam đăng ký mới dễ dàng, cần check kỹ điều kiện.
- Cách 3 (Truyền thống): Mang thẻ ATM ngân hàng Nhật (Cash Card) về VN rút tại ATM Vietcombank/BIDV/VPBank…
- Phí: Phí rút tiền mặt quốc tế (thường 1-3% + 50.000 – 100.000 VND/lần). Tỷ giá theo Visa/JCB (tốt).
- Lưu ý: Hạn mức rút/ngày tại VN thường 2-5 triệu VND/lần, 10-20 triệu VND/ngày. Phải khai báo thuế thu nhập cá nhân (PIT) tại Nhật và VN tùy quy định.
5.4. Doanh nghiệp nhập khẩu hàng hóa từ Nhật Bản
- Bắt buộc: Phải qua Ngân hàng (Thanh toán L/C, T/T, Collection).
- Mẹo tối ưu chi phí:
- Đàm phán Spread: Với doanh thu lớn, hãy đàm phán trực tiếp với phòng Dealers/Trading room của ngân hàng để xin spread riêng (Corporate rate) tốt hơn bảng giá niêm yết (Retail rate). Có thể xin spread chỉ 1-2 VND/JPY.
- Chọn thời điểm: Theo dõi biến động USD/JPY trong ngày (giờ London/New York overlap 20h-23h VN time thường biến động mạnh). Đặt lệnh chờ (Limit order) hoặc Forward contract (Hợp đồng tiến) để khóa tỷ giá nếu dự trù thanh toán sau 1-3 tháng.
- Thanh toán bằng JPY: Luôn yêu cầu thanh toán bằng JPY (không phải USD) để tránh quy đổi kép (JPY->USD->VND) mất spread 2 lần.
6. Các Lưu Ý Quan Trọng, Cấm Ignore Khi Quy Đổi Yên Nhật
6.1. Quy định về mang tiền mặt xuất/nhập cảnh
- Tại Việt Nam (Theo Nghị định 15/2013/NĐ-CP, Thông tư 15/2014/TT-NHNN):
- Mang tiền mặt VND ra khỏi Việt Nam: Không quá 15.000.000 VND (hoặc 5.000 USD tương đương). Quá mức phải khai báo hải quan.
- Mang tiền mặt ngoại tệ (JPY, USD…) ra khỏi Việt Nam: Không quá 5.000 USD (tương đương ~750.000 JPY). Quá mức phải khai báo hải quan và có chứng minh nguồn gốc hợp pháp.
- Tại Nhật Bản (Theo Luật Kiểm soát ngoại tệ và Thương mại đối ngoại):
- Mang tiền mặt (JPY hoặc ngoại tệ) vào/ra Nhật Bản vượt quá 1.000.000 JPY (hoặc tương đương) -> BẮT BUỘC KHAI BÁO HẢI QUAN (tờ khai mang theo tiền mặt – 携帯輸出入申告書).
- Không khai báo hoặc khai báo sai -> Rủi ro bị tịch thu tiền, phạt tiền, thậm chí truy cứu trách nhiệm hình sự.
- Lưu ý: 1.000.000 JPY bao gồm cả tiền mặt JPY + ngoại tệ khác + séc du lịch + kim cương/kim loại quý (tính theo giá trị).
6.2. Phân biệt Tiền mặt (Cash) vs Chuyển khoản (Transfer/Telegraphic Transfer – TT)
- Tỷ giá Tiền mặt (Cash rate) luôn kém hơn Chuyển khoản (TT rate) khoảng 1-3 VND/JPY (hoặc nhiều hơn) do chi phí vận chuyển, bảo hiểm, rủi ro tiền giả, chi phí kho báu.
- Nguyên tắc: Nên ưu tiên chuyển khoản (SWIFT, Wise) cho số tiền lớn. Chỉ mang tiền mặt đủ chi tiêu sinh hoạt/khẩn cấp.
6.3. Tiền giả và Tiền hỏng
- Tiền giả: Yên Nhật có công nghệ chống giả rất cao (hologram, mực biến màu, in nổi, watermark). Tuy nhiên, tiền giả vẫn tồn tại (đặc biệt mệnh giá 10.000¥ cũ, 5.000¥ cũ). Chỉ đổi tại ngân hàng/đơn vị uy tín. Tự kiểm tra: Sờ in nổi (cảm giác sần sùi), ngửa xem watermark/hologram, lật xem mực biến màu (10.000¥ cũ đổi màu xanh/vàng).
- Tiền hỏng (Rách, bẩn, ghi chữ, mờ mực): Ngân hàng Nhật (BOJ) đổi tiền hỏng miễn phí nếu diện tích còn lại > 2/3. Nhưng tại VN, ngân hàng/điểm đổi tiền THƯỜNG TỪ CHỐI nhận tiền hỏng, rách, ghi chữ, dán băng keo, hoặc áp dụng tỷ giá cực thấp (chỉ 50-70% giá trị). Tuyệt đối không mang tiền hỏng về đổi.
6.4. Thuế và Chứng từ
- Ngân hàng báo cáo: Các giao dịch đổi tiền mặt ≥ 300 triệu VND hoặc chuyển khoản ≥ 500 triệu VND (hoặc tùy quy định từng ngân hàng) phải báo cáo Cục Cảnh sát Điều tra (Bộ Công an) về phòng chống rửa tiền.
- Thuế TNCN: Người lao động Nhật Bản đã khấu trừ thuế tại Nhật. Khi chuyển về VN, thường không chịu thuế thêm nếu đã có DTTN (Double Tax Agreement) giữa VN – Nhật, nhưng cần lưu ý quy định résidence thuế (sống >183 ngày/năm ở đâu).
7. Dự Báo Xu Hướng Tỷ Giá Yên Nhật (JPY) Giai Đoạn 2024 – 2025: Nên Đổi Lúc Nào?
Disclaimer: Phần dưới đây là phân tích dựa trên dữ liệu kinh tế vĩ mô, KHÔNG PHẢI LỜI KHUYÊN ĐẦU TƯ TÀI CHÍNH. Hãy tự chịu trách nhiệm với quyết định của mình.
7.1. Bối cảnh hiện tại (Cuối 2024 – Đầu 2025)
- BOJ (Nhật): Đã chấm dứt lãi suất âm (tháng 3/2024), nâng lãi suất lên 0.25% (tháng 7/2024), tín hiệu tiếp tục bình thường hóa chính sách tiền tệ (Quantitative Tightening – QT) nếu kinh tế/lương tăng như kỳ vọng. -> Hỗ trợ Yên mạnh.
- Fed (Mỹ): Đã bắt đầu chu kỳ cắt lãi suất (tháng 9/2024). Dự kiến tiếp tục cắt thêm trong 2025 nếu lạm phát kiểm soát được. -> Làm yếu USD.
- Kết luận xu hướng lớn: Cặp USD/JPY có xu hướng GIẢM (tức là YÊN TĂNG GIÁ so với USD) trong trung-hạn (6-12 tháng tới). Mục tiêu tâm lý: 140 – 145 JPY/1 USD (so với đỉnh 160 Mitte 2024).
7.2. Áp dụng cho JPY/VND tại Việt Nam
Tỷ giá JPY/VND = USD/VND / USD/JPY.
Nếu USD/JPY giảm (Yên mạnh) + USD/VND ổn định/giảm nhẹ (SBV quản lý tốt) -> JPY/VND SẼ TĂNG (Yên đắt hơn so với VND).
Hệ quả:
Người cần MUA Yên (Du học, du lịch, nhập hàng): Nên mua sớm (chia nhỏ, DCA – Dollar Cost Averaging) thay vì chờ đợi Yên giảm sâu thêm. Rủi ro chờ đợi là Yen tăng giá mạnh do BOJ nâng lãi suất/Fed cắt lãi suất bất ngờ.
Người cần BÁN Yên (Người lao động về, mang tiền về): Nên chờ đợi (nếu không gấp) để Yen tăng giá thêm so với VND. Hoặc bán theo lô (chia 3-4 lần) để trung bình hóa tỷ giá.
7.3. Các rủi ro đảo chiều (Risk factors)
- Kinh tế Nhật suy thoái kỹ thuật -> BOJ dừng nâng lãi suất.
- Kinh tế Mỹ “Soft landing” thất bại -> Fed cắt lãi suất nhanh hơn dự kiến -> USD giảm mạnh -> Yên tăng rất mạnh (Tốt cho người bán Yên).
- Khủng hoảng địa chính trị (Trung Đông, Triều Tiên, Đài Loan) -> Vốn trốn an toàn -> Yên tăng vọt (Short-term spike).
- Can thiệp mạnh của MOF/BOJ nếu Yen tăng quá nhanh làm hại xuất khẩu.
8. Hướng Dẫn Sử Dụng Các Công Cụ Theo Dõi Tỷ Giá Yên Nhật Thời Gian Thực
Để chủ động quy đổi, bạn nên cài đặt/app theo dõi:
- Investing.com / TradingView: Xem biểu đồ USD/JPY real-time, cài cảnh báo giá (Price Alert) khi chạm mức mục tiêu (ví dụ: 149.50, 145.00). Xem lịch kinh tế (Economic Calendar) để biết giờ công bố CPI Mỹ, Lãi suất BOJ, GDP Nhật…
- Website Ngân hàng Việt Nam (Vietcombank, Techcombank, ACB, VPBank…): Xem bảng tỷ giá niêm yết hàng ngày (Cập nhật ~8h30 – 9h00 sáng). So sánh spread Mua/Bán giữa các ngân hàng.
- Wise.com / Xe.com: Xem tỷ giá Mid-market (Interbank) làm chuẩn tham chiếu “giá trần/giá sàn” lý thuyết.
- App ngân hàng (VCB Digibank, TCB Smart OTP, VNEID…): Đổi tiền online 24/7 (Một số ngân hàng cho phép đổi ngoại tệ trên app với tỷ giá tốt hơn quầy, ví dụ VPBank, Techcombank, ACB). Check kỹ giờ hoạt động dịch vụ đổi tiền online (thường 7h-22h ngày làm việc).
- Nhóm/Zalo/Telegram cộng đồng du học/xuất khẩu/du lịch Nhật: Cập nhật tỷ giá “thực tế” các điểm đổi tiền mặt uy tín tại Hà Nội/TP.HCM (Ví dụ: Khu vực Kim Mã, Nguyễn Tri Phương – Hà Nội; Phạm Ngũ Lão, Bùi Viện – TP.HCM). Cẩn thận lừa đảo.
9. Quy Trình Quy Đổi Yên Nhật Tại Ngân Hàng (Ví Dụ: Vietcombank/Techcombank) – Bước Đằng Bước
Dành cho người lần đầu hoặc số tiền lớn cần chuyển khoản SWIFT.
Bước 1: Chuẩn bị hồ sơ
CMND/CCCD/Hộ chiếu gốc (còn hạn).
Sổ tiết kiệm/Thẻ ATM tài khoản VND nguồn tiền.
Chứng từ mục đích sử dụng (Quan trọng cho số tiền lớn > 10.000 USD tương đương):
Du học: Letter of Admission, Hóa đơn học phí (Invoice), I-20/COE.
Du lịch: Vé máy bay, Booking khách sạn, Visa du lịch.
Nhập hàng: Hợp đồng, Invoice, Hóa đơn hải quan dự trù.
Y tế: Giấy giới thiệu BV, Ước tính chi phí.
Bước 2: Đến chi nhánh / Làm trên App (nếu hỗ trợ)
Tại quầy: Lấy số, khai báo mẫu “Đề nghị mua/bán ngoại tệ”. Nhập đúng: Loại tiền JPY, Số lượng, Tài khoản ghi nợ/ghi có, Mục đích.
Trên App (VD: VCB Digibank): Chọn “Dịch vụ ngoại tệ” -> “Mua/Bán ngoại tệ” -> Chọn JPY -> Nhập số tiền -> Chọn tài khoản -> Xác thực OTP/Soft Token. Lưu ý: App thường chỉ đổi trong ngày, giờ hành chính, tỷ giá cố định theo phiên sáng/chiều.
Bước 3: Xác nhận tỷ giá & Phí
Yêu cầu nhân viên in phiếu báo giá (Deal ticket) hoặc chụp màn hình tỷ giá áp dụng TRƯỚC KHI ký xác nhận.
Kiểm tra: Tỷ giá áp dụng (Mua/Bán CK), Phí SWIFT (nếu chuyển ra Nhật), Phí chuyển khoản nội địa, Phí thư SWIFT (nếu có).
Bước 4: Nhận tiền / Xác nhận chuyển đi
Mua Yên (Chuyển ra Nhật): Ngân hàng trừ VND -> Gửi lệnh SWIFT (MT103). Thường mất 1-3 ngày làm việc tiền về tài khoản nhận. Yêu cầu mã SWIFT (BIC) ngân hàng nhận, Tên/Số tài khoản người nhận chính xác (Kanji/Romaji).
Bán Yen (Nhận VND): Nhận tiền mặt hoặc tiền vào tài khoản VND ngay lập tức.
Bước 5: Lưu giữ chứng từ
Giữ biên lai giao dịch, bảng kê tài khoản, SWIFT Copy (MT103) để chứng minh nguồn gốc tiền, làm thủ tục visa lần sau, hoặc khai báo thuế.
10. Câu Hỏi Thường Gặp (FAQ) Về Quy Đổi Yên Nhật
Q1: Tôi nên mang USD hay VND đi Nhật để đổi Yên?
Trả lời: Tuyệt đối không mang USD đi Nhật đổi Yên (Mất 2 lần spread: VND->USD tại VN, USD->JPY tại Nhật). Nên mang thẻ ATM Visa/Mastercard/JCB quốc tế rút tiền tại ATM 7-Eleven/Post Office tại Nhật (Tỷ giá tốt nhất, an toàn). Chỉ mang một ít VND/USD dự phòng khẩn cấp.
Q2: Tại sao tỷ giá trên Google khác hoàn toàn ngân hàng?
Trả lời: Google hiển thị Interbank Rate (Tỷ giá liên ngân hàng) – giá tham chiếu giữa các ngân hàng lớn giao dịch với nhau (Spread ~0.01%). Ngân hàng bán cho bạn là Retail Rate – đã cộng Spread (lãi ngân hàng), phí vận hành, rủi ro. Chênh lệch thường 3-6% tùy kênh.
Q3: Tôi có thể đổi Yên Nhật thành VND tại ATM Việt Nam không?
Trả lời: KHÔNG. ATM tại Việt Nam chỉ cho rút VND. Bạn không thể nộp tiền mặt ngoại tệ (JPY, USD) vào ATM VN. Phải đến quầy giao dịch ngân hàng hoặc điểm đổi tiền được phép.
Q4: Tiền Yên cũ (bộ tiền phát hành 2004, 2011) còn đổi được không?
Trả lời: CÓ. Tiền Yên Nhật không bao giờ mất giá trị pháp lý (Legal tender). Bộ tiền mới phát hành 07/2024 lưu thông song hành với tiền cũ. Ngân hàng Việt Nam vẫn nhận đổi tiền cũ bình thường. Tuy nhiên, tiền quá cũ, rách nát, mờ mực có thể bị từ chối hoặc đổi giá thấp.
Q5: Có nên “giữ Yên chờ tăng giá” để kiếm lời (Forex/Speculation) không?
Trả lời: Với người dân phổ thông: KHÔNG KHUYẾN NGHỊ.
Spread mua/bán tại ngân hàng/điểm đổi tiền quá rộng (4-8% chi phí giao dịch round-trip). Yên phải tăng >8% bạn mới hòa vốn.
Rủi ro tỷ giá ngược chiều.
Rủi ro tiền mặt (mất cắp, hỏng, cháy nổ).
Pháp lý: Giữ tiền mặt ngoại tệ lớn tại nhà vi phạm quy định quản lý ngoại hối (Chỉ được giữ tiền mặt ngoại tệ do hợp pháp thu được, nguồn gốc rõ ràng).
Nếu muốn đầu tư tỷ giá: Nên dùng tài khoản Forex/CFD tại các sàn quốc tế uy tín (có đòn bẩy, spread thấp, stop loss) hoặc mua Quỹ ETF Yen (như FXY) trên sàn chứng khoán Mỹ. Cần kiến thức chuyên sâu.
Q6: Tỷ giá “Mua tiền mặt” và “Mua CK” khác nhau như thế nào? Mua CK có nghĩa là ngân hàng mua tiền mặt của tôi?
Trả lời: KHÔNG.
Mua CK (Buy Transfer): Ngân hàng mua số dư trên tài khoản (tiền chuyển khoản/SWIFT) của bạn. Bạn phải có tiền trong tài khoản ngân hàng -> Ngân hàng trừ số dư đó -> Trả VND cho bạn. Tỷ giá CAO HƠN Mua tiền mặt.
Mua Tiền mặt (Buy Cash): Ngân hàng mua tiền giấy, tiền đồng bạn mang tay đến quầy. Tỷ giá THẤP HƠN Mua CK.
Tương tự: Bán CK (Ngân hàng chuyển tiền vào tài khoản bạn) rẻ hơn Bán Tiền mặt (Ngân hàng trao tiền giấy cho bạn).
11. Kết Luận: Thông Minh Hóa Quy Đổi Yên Nhật Để Tối Ưu Giá Trị
Việc quy đổi ngoại tệ Yên Nhật không đơn giản là mang tiền đi đổi. Đó là một quyết định tài chính đòi hỏi sự hiểu biết về:
1. Cơ chế định giá: Nắm vững mối quan hệ BOJ – Fed – USD/JPY – JPY/VND.
2. Chi phí ẩn: Spread Mua/Bán, Phí SWIFT, Phí rút thẻ quốc tế, Phí chuyển đổi động (DCC – Dynamic Currency Conversion – Tuyệt đối chọn thanh toán bằng JPY khi dùng thẻ tại POS Nhật, không chọn VND).
3. Kênh phù hợp: Ngân hàng (An toàn, chứng từ), Wise/Fintech (Tỷ giá tốt, chuyển khoản), ATM 7-Eleven/JP Post (Tốt nhất cho du khách rút tiền mặt), Điểm đổi tiền uy tín (Nhanh, tiền mặt).
4. Thời điểm: Áp dụng chiến lược DCA (Mua chia nhỏ), theo dõi lịch kinh tế, tránh đổi tại giờ “chốt sàn” cuối tuần/tháng.
5. Tuân thủ pháp luật: Khai báo hải quan > 1 triệu JPY, chứng minh nguồn gốc > 5.000 USD, không giữ tiền mặt quá hạn mức cho phép.
Hy vọng bài viết chi tiết hơn 1500 từ này đã trang bị cho bạn bộ “vũ khí” kiến thức hoàn chỉnh để xử lý mọi tình huống quy đổi Yên Nhật một cách tự tin, an toàn và tiết kiệm nhất. Hãy luôn cập nhật thông tin tỷ giá mới nhất trước mỗi giao dịch quan trọng!
Chúc bạn luôn “bắt đỉnh”, “bán đáy” và có những chuyến đi, giao dịch với Nhật Bản suôn sẻ, hiệu quả!