
Việc đổi tiền tệ ngoại hối, cụ thể là chuyển đổi từ Yên Nhật (JPY) sang Việt Nam Đồng (VND), là nhu cầu thiết yếu của rất nhiều đối tượng: du khách Việt Nam vừa hoàn thành chuyến đi “xuân xứ sở hoa anh đào”, người lao động xuất khẩu lao động (XKLĐ) về nước mang theo tiền lương tích lũy, du khách Nhật Bản đến Việt Nam du lịch/kinh doanh, hay các doanh nhân nhập khẩu hàng hóa từ Nhật Bản. Dù đối tượng nào, mục tiêu chung luôn là: đổi được tỷ giá tốt nhất, thủ tục nhanh gọn, an toàn tuyệt đối và tránh được các rủi ro, chi phí ẩn.
Bài viết này sẽ cung cấp một hướng dẫn toàn diện, chi tiết và cập nhật nhất năm 2024 về quy trình đổi Yên Nhật sang Việt Nam Đồng, giúp bạn nắm vững kiến thức, tự tin thực hiện giao dịch và tối ưu hóa số tiền nhận được.
Có thể bạn quan tâm: Khám Phá Khu Du Lịch Sinh Thái Thung Nham: Thiên Đường Ẩn Giấu Giữa Trái Tim Ninh Bình
PHẦN 1: CẬP NHẬT TỶ GIÁ ĐỔI YÊN NHẬT SANG VIỆT NAM ĐỒNG (JPY/VND) MỚI NHẤT
Trước khi đi vào các phương thức đổi tiền, việc nắm bắt tỷ giá thị trường thực tế là bước quan trọng nhất để bạn không bị “chặt chém” hay chấp nhận tỷ giá kém lợi thế.
1.1. Phân biệt các loại tỷ giá
Trên thị trường, bạn sẽ thấy 3 loại tỷ giá chính được niêm yết tại Ngân hàng (NH) và Công ty dịch vụ tài chính (CTTC):
Tỷ giá Mua tiền mặt (Buy Cash): Tỷ giá NH/CTTC áp dụng khi mua Yên Nhật tiền mặt (tiền giấy) từ bạn. Đây là tỷ giá thấp nhất. Bạn muốn đổi Yên sang VND -> Bạn nhìn cột này.
Tỷ giá Mua chuyển khoản (Buy Transfer/Remittance): Tỷ giá áp dụng khi NH/CTTC nhận chuyển khoản Yên Nhật (tiền gửi, SWIFT) vào tài khoản rồi quy đổi sang VND. Tỷ giá này thường cao hơn Mua tiền mặt (chênh lệch khoảng 1-3 VND/1 JPY tùy đơn vị).
Tỷ giá Bán (Sell): Tỷ giá NH/CTTC áp dụng khi bán Yên Nhật cho bạn (bạn mua Yên để đi du lịch, du học…). Tỷ giá này cao nhất và không liên quan đến việc bạn đổi Yên sang VND.
Quy tắc vàng: Khi bạn bán Yên Nhật để lấy VND -> Hãy so sánh cột “Mua tiền mặt” (nếu mang tiền giấy) hoặc “Mua chuyển khoản” (nếu chuyển từ tài khoản Nhật Bản).
1.2. Tỷ giá tham chiếu hiện tại (Dự kiến xu hướng 2024)
- Tỷ giá trung tâm của Ngân hàng Nhà nước (SBV) thường dao động quanh 170 – 185 VND / 1 JPY (tùy biến động macro, chính sách lãi suất Nhật – Mỹ).
- Chênh lệch (Spread) tại Ngân hàng thương mại: Thường từ 3 – 6 VND/JPY so với tỷ giá trung tâm.
- Ví dụ: Tỷ giá trung tâm 180 VND/JPY. Tỷ giá Mua tiền mặt ngân hàng có thể chỉ 174 – 177 VND/JPY.
- Chênh lệch tại Công ty dịch vụ tài chính/Điểm đổi tiền uy tín (Gold shops, FX companies): Thường hẹp hơn, chỉ 1 – 3 VND/JPY so với tỷ giá trung tâm.
- Ví dụ: Cùng tỷ giá trung tâm 180 VND/JPY. Điểm đổi uy tín có thể mua tiền mặt ở 178 – 179 VND/JPY.
Kết luận sơ bộ: Nếu đổi số lượng lớn (từ 500.000 JPY trở lên), đổi tại Công ty dịch vụ tài chính/Điểm đổi tiền uy tín thường lợi thế hơn ngân hàng 1-3 VND/JPY. Với 1 triệu JPY, chênh lệch có thể lên tới 1 – 3 triệu VND – một số không hề nhỏ.
Có thể bạn quan tâm: Khám Phá Vẻ Đẹp Độc Đáo Của Khu Du Lịch Văn Hóa Phương Nam: Hành Trình Giữa Trái Tim Đồng Bằng Sông Cửu Long
PHẦN 2: CÁC PHƯƠNG THỨC ĐỔI YÊN NHẬT SANG VND PHỔ BIẾN HIỆN NAY
2.1. Đổi tại Ngân hàng Thương mại (Vietcombank, BIDV, VietinBank, Techcombank, ACB, VPBank…)
Đây là phương thức truyền thống, an toàn nhất về mặt pháp lý.
Ưu điểm:
An toàn tuyệt đối, có hóa đơn, chứng từ rõ ràng.
Phục vụ tốt cho giao dịch chuyển khoản từ Nhật Bản (SWIFT) về tài khoản VND tại Việt Nam.
Mạng lưới chi nhánh rộng khắp toàn quốc.
Nhược điểm:
Tỷ giá Mua tiền mặt thường thấp nhất thị trường (spread rộng).
Phí dịch vụ: Có thể thu phí đếm tiền, phí xử lý giao dịch (thường miễn phí cho khách hàng VIP/hàng năm, nhưng khách lẻ có thể bị thu).
Thủ tục phức tạp: Yêu cầu CMND/CCCD/Hộ chiếu gốc, khai báo nguồn gốc tiền (nếu số lượng lớn theo quy định chống rửa tiền – AML), ký tên nhiều bản sao, chờ đợi lâu ở quầy.
Giờ hành chính: Chỉ đổi được trong giờ làm việc (thường 8h00 – 11h30 / 13h00 – 16h30/17h00), không đổi cuối tuần/ngày lễ (trừ một số chi nhánh tại sân bay/địa điểm du lịch đặc biệt).
Quy trình tại ngân hàng:
1. Mang tiền Yên (tiền mặt) + CMND/CCCD/Hộ chiếu gốc đến chi nhánh.
2. Lấy số, chờ gọi.
3. Khai báo giao dịch (mẫu do ngân hàng cung cấp), ký tên.
4. Nhân viên kiểm tra tiền (máy đếm, kiểm tra tiền giả, tiền rách, tiền bẩn, tiền cũ loại không còn lưu hành).
5. Nhập liệu, in biên lai, trả tiền VND (tiền mặt hoặc chuyển vào tài khoản).
2.2. Đổi tại Công ty Dịch vụ Tài chính / Điểm đổi tiền chuyên nghiệp (Ví dụ: Vietcombank Fund, Eximbay, các cửa hàng vàng uy tín tại Hà Nội/TP.HCM như Kim Tín, Phú Quý, SJC… có giấy phép đổi tiền)
Đây là xu hướng được người dân ưu tiên hàng đầu hiện nay cho giao dịch tiền mặt.
Ưu điểm:
Tỷ giá Mua tiền mặt CAO NHẤT THỊ TRƯỜNG (chênh lệch chỉ 1-2 VND/JPY so với trung tâm).
Thủ tục siêu nhanh: Chỉ cần CMND/CCCD, đếm tiền, ký xác nhận, nhận VND ngay lập tức (thường < 10-15 phút).
Linh hoạt giờ giấc: Nhiều điểm mở từ 8h00 – 20h00, thậm chí cuối tuần/ngày lễ (cần gọi trước xác nhận).
Không phí ẩn: Không thu phí đếm tiền, không thu phí giao dịch.
Hỗ trợ kiểm tra tiền giả miễn phí bằng máy chuyên dụng tiên tiến.
Nhược điểm:
Cần chọn đơn vị CÓ GIẤY PHÉP của Ngân hàng Nhà nước (tra cứu trên web SBV) để tránh rủi ro lừa đảo, tiền giả, tỷ giá “ảo” trên web nhưng đổi thực tế thấp hơn.
Giới hạn số tiền đổi tiền mặt tại một lần (thường tuân thủ quy định AML: đổi trên 150-300 triệu VND cần khai báo nguồn gốc chi tiết hơn).
Quy trình tại điểm đổi uy tín:
1. Tra cứu tỷ giá online/điện thoại trước khi đi.
2. Mang tiền Yên + CMND/CCCD đến địa chỉ.
3. Nhân viên kiểm tra tiền mặt (máy đếm + kiểm tra mắt/tính năng bảo mật).
4. Xác nhận số lượng, tỷ giá, ký vào sổ ghi nhận giao dịch / biên lai điện tử.
5. Nhận tiền VND (tiền mặt hoặc chuyển khoản ngân hàng theo yêu cầu).
2.3. Chuyển khoản từ Nhật Bản (SWIFT/TransferWise/Wise/Remitly/Revolut) về tài khoản VND tại Việt Nam
Phù hợp cho: Người lao động XKLĐ, du học sinh, người có người thân ở Nhật chuyển tiền về, doanh nhân thanh toán nhập khẩu.
Ưu điểm:
An toàn, không phải mang tiền mặt bay (rủi ro mất tiền, bị hải quan kiểm tra khai báo nếu > 150 triệu VND/~7.500.000 JPY).
Tỷ giá áp dụng thường là “Mua chuyển khoản” – cao hơn “Mua tiền mặt” tại cùng một ngân hàng.
Tiện lợi, làm từ xa qua app ngân hàng/app fintech.
Nhược điểm:
Phí chuyển khoản quốc tế (SWIFT fee): Rất đắt. Ngân hàng Nhật thu phí gửi (thường 2.500 – 4.000 JPY/lần), ngân hàng trung gian thu phí (10-30 USD), ngân hàng Việt Nam thu phí nhận (0.1% – 0.2% hoặc cố định 100k-300k VND). Tổng phí có thể 500.000 – 1.500.000 VND/lần.
Thời gian: 1-3 ngày làm việc (SWIFT), nhanh hơn với Wise/Remitly (vài giờ – 1 ngày).
Tỷ giá áp dụng là tỷ giá tại thời điểm ngân hàng Việt Nam nhận được tiền và xử lý, không phải lúc bạn bấm gửi. Có rủi ro biến động tỷ giá.
Một số ngân hàng Việt Nam yêu cầu khách hàng phải đến quầy xác nhận nguồn gốc tiền nếu số tiền lớn (AML).
So sánh kênh chuyển khoản:
SWIFT truyền thống (Ngân hàng Nhật -> Ngân hàng VN): Phí cao nhất, chậm nhất, nhưng an toàn cho số tiền rất lớn (hàng trăm triệu JPY).
Wise (trước đây TransferWise), Remitly, Revolut: Phí thấp hơn nhiều (thường 0.5% – 1% số tiền), tỷ giá gần mid-market rate, tốc độ nhanh. Rất khuyến khích cho số tiền từ vài chục ngàn đến vài trăm triệu JPY. Tuy nhiên, cần kiểm tra xem ngân hàng nhận tại VN có từ chối tiền từ các fintech này không (vài ngân hàng nhỏ có thể khó xử).
2.4. Đổi tại Sân bay (Noi Bai, Tan Son Nhat, Da Nang, Cam Ranh…)
Đánh giá: CHỈ NÊN DÙNG KHI BUỘC PHẢI (hết tiền mặt VND gấp để lấy taxi, ăn uống ngay khi hạ cánh).
- Tỷ giá tệ nhất toàn thị trường (Spread có thể 10-20 VND/JPY so với trung tâm).
- Phí dịch vụ cao.
- Chỉ nên đổi số tiền nhỏ (ví dụ 10.000 – 20.000 JPY) để ứng 급. Tuyệt đối KHÔNG đổi số tiền lớn tại sân bay.
2.5. Đổi tiền trực tiếp với người quen/đối tác (Peer-to-Peer)
- Ví dụ: Bạn có Yên, người quen cần Yên đi du lịch -> Đổi cho nhau theo tỷ giá trung tâm (Mid-rate).
- Lợi ích: Cả hai cùng được lợi (bạn bán cao hơn ngân hàng, người quen mua rẻ hơn ngân hàng).
- Rủi ro: Cần niềm tin tuyệt đối. Rủi ro tiền giả, tiền rách, tranh chấp số lượng. Không có biên lai/chứng từ pháp lý. Không khuyến khích với số tiền lớn người lạ.
Có thể bạn quan tâm: Khám Phá Đông Giang Quảng Nam: Thiên Đường Rừng Núi Hoang Sơ Và Bản Sắc Văn Hóa Cơ Tu Đậm Chất
PHẦN 3: SO SÁNH CHI TIẾT: NGÂN HÀNG vs. CÔNG TY DỊCH VỤ TÀI CHÍNH (ĐIỂM ĐỔI UY TÍN) – NÊN CHỌN ĐÂU?
Đây là phần quan trọng nhất giúp bạn quyết định.
| Tiêu chí so sánh | Ngân hàng Thương mại | Công ty Dịch vụ Tài chính / Điểm đổi Uy tín (Có giấy phép SBV) |
|---|---|---|
| Tỷ giá Mua tiền mặt (JPY -> VND) | Thấp (Spread rộng 3-6 VND/JPY) | Cao (Spread hẹp 1-3 VND/JPY) – ƯU ĐÃI NHẤT |
| Tỷ giá Mua chuyển khoản (SWIFT -> VND) | Trung bình (Cao hơn mua tiền mặt) | Ít đơn vị hỗ trợ nhận SWIFT trực tiếp (thường qua ngân hàng đại lý) |
| Phí giao dịch | Có thể thu phí đếm, phí xử lý (tùy NH) | Miễn phí hoàn toàn (đếm tiền, kiểm tra, giao dịch) |
| Thủ tục / Thời gian | Phức tạp, nhiều giấy tờ, chờ đợi lâu (30-60p) | Đơn giản, nhanh chóng (10-15 phút) |
| Giờ hoạt động | Giờ hành chính (T2-T6, một số CN T7 sáng) | Linh hoạt (Thường 8h-19h/20h, nhiều nơi làm T7, CN) |
| An toàn / Pháp lý | Tuyệt đối | Tuyệt đối (nếu đơn vị có giấy phép SBV, kiểm tra trên web sbv.gov.vn) |
| Hỗ trợ tiền cũ/rách/móp | Rất khắt khe (từ chối tiền rách, bẩn, version cũ) | Linh hoạt hơn (Chấp nhận tiền version cũ còn lưu hành, tiền hơi rách/móp nếu còn nhận diện được – tùy quy định từng đơn vị) |
| Phù hợp cho | Chuyển khoản từ Nhật (SWIFT), số tiền cực lớn (>500 triệu VND), cần chứng từ thuế/kiểm toán chặt chẽ. | Đổi tiền mặt (Cash), số lượng từ nhỏ đến lớn (vài chục ngàn JPY đến vài trăm triệu JPY), cần tỷ giá tốt, nhanh gọn. |
👉 KHUYẾN NGHỊ CỦA CHUYÊN GIA:
Nếu bạn mang tiền mặt Yên Nhật (Cash) về Việt Nam: Hãy ưu tiên đổi tại Công ty Dịch vụ Tài chính / Điểm đổi tiền uy tín có giấy phép SBV. Bạn sẽ tiết kiệm được 1 đến 3 triệu VND cho mỗi 1 triệu JPY đổi so với ngân hàng. Với số tiền lương/thưởng XKLĐ thường là vài chục đến vài trăm triệu JPY, số tiền tiết kiệm rất lớn.
Nếu bạn nhận chuyển khoản từ Nhật (SWIFT/Fintech): Bạn bắt buộc phải qua Ngân hàng (nhận vào tài khoản VND). Hãy chọn ngân hàng có tỷ giá “Mua chuyển khoản” cao và phí nhận thấp (VPBank, Techcombank, ACB, Timo… thường được đánh giá tốt về phí nhận SWIFT).
PHẦN 4: QUY TRÌNH CHUẨN BỊ VÀ THỰC HIỆN GIAO DỊCH ĐỔI TIỀN MẶT (CASH) TẠI ĐIỂM UY TÍN
Có thể bạn quan tâm: Khám Phá Thiên Nhiên Bên Lòng Thành Phố: Hành Trình Trọn Vẹn Tại Các Khu Du Lịch Sinh Thái Ở Thủ Đức
Để giao dịch diễn ra suôn sẻ, an toàn và không bị “giật” tỷ giá phút chót, hãy tuân thủ quy trình sau:
Bước 1: Tra cứu tỷ giá & Chọn đơn vị uy tín (Tại nhà, trước khi ra đi)
- Vào web sbv.gov.vn -> Tra cứu “Danh sách tổ chức tín dụng, nhánh ngân hàng nước ngoài, công ty tài chính, công ty dịch vụ tài chính được phép hoạt động đổi tiền tệ”. Chỉ chọn đơn vị có trong danh sách này.
- Vào website/Fanpage/Zalo OA của đơn vị đó xem Tỷ giá Mua tiền mặt JPY/VND hôm nay.
- So sánh 2-3 đơn vị gần nhà bạn nhất. Gọi điện xác nhận: “Hôm nay tỷ giá Mua Yên tiền mặt là bao nhiêu? Có phí gì không? Có đổi tiền version cũ/rách không? Làm việc đến mấy giờ?”.
- Mẹo: Nhiều đơn vị niêm yết tỷ giá “hấp dẫn” trên web nhưng khi đến nơi báo tỷ giá thấp hơn (lý do thị trường biến động). Hãy chụp màn hình tỷ giá web/gửi tin nhắn Zalo xác nhận làm bằng chứng.
Bước 2: Chuẩn bị tiền Yên Nhật & Giấy tờ
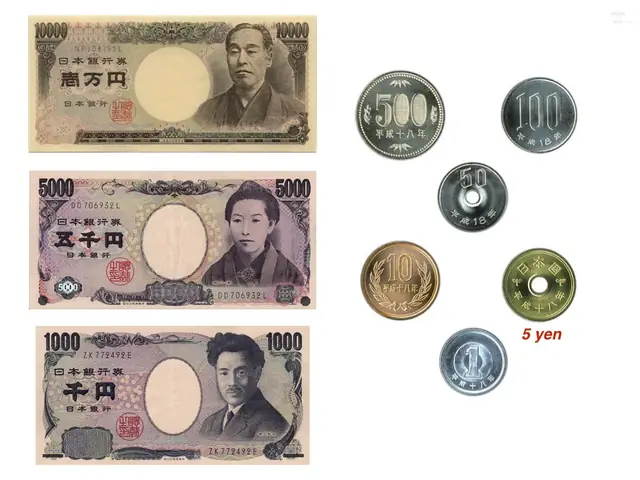
- Tiền Yên: Sắp xếp theo mệnh giá (10.000, 5.000, 2.000, 1.000 JPY). Loại bỏ tiền rách quá nhiều, tiền bẩn, tiền dán băng keo, tiền bị thiếu góc lớn, tiền version quá cũ (ví dụ series D phát hành 1984 – đã hết hiệu lực thanh toán tại Nhật từ 2024, tuy một số điểm đổi tại VN vẫn nhận nhưng giá rất thấp hoặc từ chối). Tiền version mới (Series E/F – phát hành 2004/2024) được ưu tiên tỷ giá cao nhất.
- Giấy tờ tùy thân: CMND/CCCD/Hộ chiếu NGUYÊN BẢN (Còn hạn hiệu lực). Không chấp nhận bản sao, ảnh chụp điện thoại, CCCD điện tử (VNeID) tùy quy định từng đơn vị, nhưng mang nguyên bản là an toàn nhất.
- Số điện thoại/Email: Để nhận biên lai điện tử/SMS xác nhận.
Bước 3: Tại quầy giao dịch
- Giao tiền Yên + Giấy tờ cho nhân viên.
- Yêu cầu nhân viên đếm tiền trên máy đếm tiền cầm tay/để bàn KHÔNG CÓ MẶT KÍNH CHẶN (để bạn quan sát số lượng hiển thị trên màn hình máy). Không bao giờ nhường nhân viên mang tiền ra sau lưng/kho đếm.
- Nhân viên kiểm tra tiền giả (máy quét từ tính, hồng ngoại, ánh sáng UV). Bạn có thể yêu cầu giải thích nếu có tờ bị nghi.
- Xác nhận số lượng JPY chính xác trên màn hình máy/hóa đơn in ra.
- Nhân viên báo tỷ giá áp dụng. So sánh với tỷ giá đã cam kết qua điện thoại/web. Nếu chênh lệch -> Yêu cầu hủy giao dịch, lấy tiền về.
- Ký xác nhận vào sổ giao dịch / màn hình ký điện tử / biên lai.
- Nhận tiền VND. BẮT BUỘC PHẢI ĐẾM LẠI TIỀN VND TRƯỚC MẶT NHÂN VIÊN TRƯỚC KHI RỜI QUẦY. Kiểm tra tiền giả VND (ít gặp nhưng vẫn cần cảnh giác), tiền rách.
- Nhận biên lai (giấy hoặc điện tử SMS/Email). Ghi nhận: Tên đơn vị, địa chỉ, MST, số tiền JPY, tỷ giá, số tiền VND, ngày giờ, chữ ký/đấu dấu nhân viên.
Bước 4: Sau giao dịch
- Kiểm tra tài khoản ngân hàng nếu yêu cầu chuyển khoản.
- Bảo quản biên lai để đối chiếu nếu cần.
PHẦN 5: CÁC LƯU Ý QUAN TRỌNG, “CẤM BẪY” VÀ MẸO TIẾT KIỆM CHI PHÍ
5.1. Vấn đề phiên bản tiền Yên Nhật (Series/Version) – RẤT QUAN TRỌNG
Nhật Bản định kỳ đổi tiền (khoảng 20 năm/lần).
Series E (Phát hành 2004): Mệnh giá 10.000, 5.000, 1.000 JPY. Vẫn lưu hành phổ biến, đổi được tỷ giá tốt.
Series F (Phát hành 07/2024 – Mới nhất): Mệnh giá 10.000, 5.000, 1.000 JPY (có hình 3D hologram). Đổi được tỷ giá tốt nhất.
Series D (Phát hành 1984): Mệnh giá 10.000, 5.000, 1.000, 500 JPY. Đã ngừng lưu hành tại Nhật Bản từ ngày 01/07/2024. Tại Việt Nam: Ngân hàng thường TỪ CHỐI đổi hoặc đổi giá cực thấp (giá thu mua tiền cũ). Một số điểm đổi tiền tư nhân vẫn nhận nhưng giá thấp hơn tiền mới. Khuyến cáo: Hãy đổi hết tiền Series D sang tiền mới tại Ngân hàng Nhật Bản (BOJ) trước khi về VN, hoặc đổi tại VN sớm nhất có thể.
Tiền xu (Coins): 1, 5, 10, 50, 100, 500 JPY. Hầu như KHÔNG ĐIỂM ĐỔI NÀO TẠI VIỆT NAM NHẬN TIỀN XU (chi phí vận chuyển, bảo quản quá cao so với giá trị). Mẹo: Dùng hết tiền xu khi ở Nhật (mua hàng, nạp Suica/Pasmo, quyên góp, để lại cho bạn bè ở Nhật). Mang xu về VN chỉ làm rác.
5.2. Tiền rách, móp, dán băng keo, viết chữ, hỏng hóc
- Ngân hàng: Tuyệt đối từ chối tiền rách (dù dán keo), tiền viết chữ, tiền ố vàng nặng, tiền dán băng keo.
- Điểm đổi uy tín: Có thể nhận tiền hơi móp, hơi ố (còn nguyên vẹn các chi tiết bảo mật) nhưng tỷ giá sẽ thấp hơn tiền mới (thường trừ 1-5 VND/JPY tùy mức độ). Tiền rách, dán keo, viết chữ -> Từ chối.
- Mẹo: Giữ tiền Yên thật cẩn thận trong ví cứng, không gấp, không để ẩm, không viết lên tiền.
5.3. Quy định Hải quan & Chống rửa tiền (AML) – Số tiền lớn
- Mang tiền mặt xuất/nhập cảnh:
- Việt Nam: Mang tiền mặt VND hoặc Ngoại tệ từ 15.000.000 VND (hoặc tương đương ngoại tệ ~ 750.000 JPY theo tỷ giá ~20 VND/JPY) trở lên -> BẮT BUỘC KHAI BÁO HẢI QUAN (Tờ khai HQ01). Dưới mức này: Không khai báo.
- Nhật Bản: Mang tiền mặt (JPY hoặc ngoại tệ khác) từ 1.000.000 JPY trở lên khi xuất cảnh -> BẮT BUỘC KHAI BÁO HẢI QUAN NHẬT.
- Đổi tiền tại VN (AML):
- Giao dịch từ 150.000.000 VND (khoảng 7.500.000 JPY) trở lên: Đơn vị đổi tiền BẮT BUỘC phải xác thực danh tính (CMND/CCCD), ghi nhận thông tin người giao dịch, mục đích giao dịch, nguồn gốc tiền vào hệ thống báo cáo CTR (Báo cáo giao dịch tiền mặt lớn) gửi Cục CTR (SBV/BoC).
- Giao dịch dưới 150 triệu VND: Chỉ cần CMND/CCCD, ký xác nhận thông thường.
- Lời khuyên: Nếu mang số tiền lớn (> 10 triệu JPY / ~200 triệu VND), hãy chuẩn bị sẵn chứng minh nguồn gốc tiền (Hợp đồng lao động, Bảng lương, Sổ sách ngân hàng Nhật, Giấy tờ bán bất động sản/chodai…). Điều này giúp giao dịch nhanh hơn và tránh bị “gây khó dễ” hoặc báo cáo đáng nghi (STR).
5.4. Mẹo “Săn” tỷ giá tốt nhất (Timing)
- Tỷ giá JPY/VND biến động theo cặp USD/JPY và USD/VND.
- Thời điểm vàng: Thường vào giờ chiều (14h-16h) giờ Việt Nam (tương ứng sáng tại Nhật/London/NY mở mercato) thanh khoản tốt, chênh lệch hẹp. Tránh đổi sớm quá (8h-9h) hoặc muộn quá (gần đóng cửa) khi ngân hàng/điểm đổi đã “chốt sổ” tỷ giá an toàn cho mình.
- Theo dõi tin tức: Khi Ngân hàng Nhật (BOJ) can thiệp, hoặc FED (Mỹ) quyết định lãi suất -> Biến động mạnh. Nếu không gấp, hãy chờ ổn định.
5.5. Cảnh báo lừa đảo phổ biến
- “Tỷ giá ảo” trên Web/Facebook/Google Map: Đăng tỷ giá cực cao (gần mid-market) để kéo khách. Khi khách đến nơi -> Báo “vừa thay đổi”, “chỉ áp dụng cho số lớn”, “tiền bạn version cũ/rách phải trừ thêm” -> Tỷ giá thực tế thấp hơn ngân hàng.
- Phòng tránh: Gọi điện xác nhận, chụp màn hình cam kết, hỏi rõ điều kiện áp dụng.
- Đổi tiền “trôi” (Không giấy phép, gặp tại công viên, quán cà phê, qua nhóm Zalo/FB):
- Rủi ro: Tiền giả Việt Nam (rất tinh vi), đổi xong bỏ chạy, báo cảnh sát cướp giật, tỷ giá ban đầu cao nhưng khi đếm tiền thì “thiếu” vài tờ.
- Phòng tránh: TUYỆT ĐỐI KHÔNG đổi tiền ngoài quầy chính thức của đơn vị có giấy phép SBV.
- Lừa đảo chuyển khoản (SWIFT/Fintech): Nhận tiền từ người lạ vào tài khoản, rồi yêu cầu rút tiền mặt chuyển cho người khác (trở thành “người đệm” rửa tiền – Money Mule). TUYỆT ĐỐI KHÔNG NHẬN CHUYỂN KHOẢN TỪ NGƯỜI LẠ VỀ TÀI KHOẢN CỦA MÌNH ĐỂ RÚT TIỀN MẶT CHO HỌ.
PHẦN 6: HƯỚNG DẬN RIÊNG CHO CÁC ĐỐI TƯỢNG ĐẶC BIỆT
6.1. Cho Người Lao Động Xuất Khẩu (XKLĐ) Về Nước
- Hình thức tốt nhất: Mang tiền mặt Yên (Cash) về -> Đổi tại Điểm đổi tiền uy tín (Có giấy phép SBV). Tỷ giá cao nhất, thủ tục nhanh, không phí SWIFT phức tạp.
- Lưu ý: Mang theo Hợp đồng lao động, Thẻ BHXH Nhật, Sổ lương (Kyuyo Tsuchi), Sổ tài khoản ngân hàng Nhật (Tsucho) để chứng minh nguồn gốc nếu đổi số lớn (>150 triệu VND). Giữ biên lai đổi tiền để chứng minh thu nhập hợp pháp khi cần (vay ngân hàng, mua nhà…).
- Hạn chế: Mang quá nhiều tiền mặt trên người khi bay (rủi ro mất, bị trộm, khai báo hải quan phiền toái). Nên chia nhỏ: Một phần mang về đổi mặt, một phần chuyển khoản SWIFT/Wise về tài khoản Việt Nam (an toàn cho số lớn).
6.2. Cho Du Khách Việt Nam Đi Nhật Bản Về (Còn dư Yên)
- Đổi tại Sân bay Nhật (Narita/Haneda/Kansai/Chubu) trước khi lên máy bay: Tỷ giá tại Nhật thường TỐT HƠN tại Việt Nam (Spread hẹp hơn). Nên đổi hết Yên sang VND (hoặc USD) ngay tại sân bay Nhật nếu không quay lại Nhật gần đây.
- Nếu mang Yên về Việt Nam: Đổi tại Điểm đổi uy tín (Phần 2.2). Không đổi tại sân bay VN.
6.3. Cho Du Khách Nhật Bản Đến Việt Nam
- Nên mang USD tiền mặt (Series mới, tờ mới, không rách) hoặc Thẻ ATM/Visa/Mastercard/JCB quốc tế rút tiền tại ATM Việt Nam (rút VND).
- Nếu mang Yên tiền mặt: Đổi tại Điểm đổi uy tín (Phần 2.2) hoặc Ngân hàng. Tuyệt đối không đổi tại chợ đen/người lạ.
6.4. Cho Doanh Nhân Nhập Khẩu Hàng Nhật
- Thanh toán qua Chuyển khoản SWIFT (TT/L/C) là bắt buộc cho hợp đồng lớn, có hóa đơn, chứng từ hải quan, thuế GTGT.
- Sử dụng Forward Contract (Hợp đồng_term) tại Ngân hàng để khóa tỷ giá JPY/VND cho các đợt thanh toán trong tương lai (3, 6, 12 tháng), tránh rủi ro tỷ giá tăng (Yên đắt lên) làm tăng giá thành nhập khẩu. Đây là công cụ quản trị rủi ro tài chính chuyên nghiệp.
PHẦN 7: CÂU HỎI THƯỜNG GẶP (FAQ) VỀ ĐỔI YÊN NHẬT SANG VND
Hỏi 1: Tôi có 50.000 JPY tiền mặt (tiền lẻ, tiền xu). Đổi ở đâu tốt?
Trả lời: Tiền xu (coins) không đổi được tại VN. Hãy dùng hết ở Nhật. 50.000 JPY tiền mặt (tờ) -> Đi đổi tại Điểm đổi tiền uy tín gần nhà (Phần 2.2) để lấy tỷ giá tốt, nhanh gọn. Không cần đi ngân hàng.
Hỏi 2: Tôi có 5.000.000 JPY (Series D – tiền cũ năm 1984). Đổi được không?
Trả lời: Tiền Series D đã hết hiệu lực thanh toán tại Nhật từ 01/07/2024.
Tại Ngân hàng VN: Gần như không đổi được (hoặc đổi giá rác).
Tại Điểm đổi tư nhân uy tín: Có thể nhận nhưng giá rất thấp (giá thu mua tiền cũ/đồng tiền).
Khuyên: Nếu còn ở Nhật, mang đi Ngân hàng Nhật Bản (BOJ) hoặc các ngân hàng thương mại Nhật đổi sang Series F mới MIỄN PHÍ, KHÔNG GIỚI HẠN SỐ LƯỢNG, KHÔNG CẦN CHỨNG MINH NGUỒN GỐC. Về VN đổi tiền mới dễ dàng, giá cao gấp nhiều lần.
Hỏi 3: Tôi muốn chuyển 10.000.000 JPY từ ngân hàng Nhật về tài khoản Vietcombank VN. Phí và tỷ giá thế nào?
Trả lời:
Phí gửi Nhật: ~2.500 – 4.000 JPY.
Phí ngân hàng trung gian: ~15-25 USD.
Phí nhận Vietcombank: ~0.1% – 0.2% (tối thiểu ~100.000 – 200.000 VND).
Tổng phí ước tính: ~600.000 – 1.000.000 VND.
Tỷ giá: Áp dụng tỷ giá “Mua chuyển khoản” của Vietcombank tại ngày nhận tiền (cao hơn “Mua tiền mặt” ~1-2 VND/JPY).
Mẹo: Dùng Wise/Remitly gửi về tài khoản Vietcombank/VPBank/Techcombank. Phí chỉ ~0.6-0.8% (~60.000 – 80.000 JPY), tỷ giá gần mid-market, về tài khoản trong vài giờ. Tiết kiệm rất lớn so với SWIFT truyền thống. (Kiểm tra ngân hàng nhận có hỗ trợ Wise không).
Hỏi 4: Tôi đổi tiền tại điểm đổi uy tín, có cần khai thuế thu nhập cá nhân (TNCN) không?
Trả lời: Giao dịch đổi tiền tệ ngoại hối KHÔNG CHỊU THUẾ TNCN (theo Luật Thuế TNCN 2007, sửa đổi 2012, khoản 3 Điều 2: Thu nhập từ việc chuyển nhượng tiền tệ ngoại hối được miễn thuế). Biên lai đổi tiền là chứng minh nguồn gốc tiền VND hợp pháp.
Hỏi 5: Có nên đổi Yên sang USD ở Nhật, rồi mang USD về VN đổi sang VND không?
Trả lời: KHÔNG NÊN. Bạn mất 2 lần chênh lệch tỷ giá (Spread): JPY->USD (ở Nhật) + USD->VND (ở VN). Tổng chi phí spread sẽ cao hơn đổi trực tiếp JPY->VND tại VN (hoặc JPY->VND tại Nhật). Chỉ làm nếu bạn cần USD cho mục đích khác.
Hỏi 6: Tiền Yên bị rách một góc nhỏ (dưới 5mm), dán băng keo trong nhà. Đổi được không?
Trả lời:
Ngân hàng: Từ chối (tiền hỏng, dán keo).
Điểm đổi uy tín: Có thể nhận nếu tờ tiền còn nguyên vẹn các yếu tố bảo mật (hình nước, sợi an toàn, mực biến màu, in nổi) và diện tích còn lại > 3/4 tờ. Nhưng tỷ giá sẽ thấp hơn tiền mới (trừ 1-5 VND/JPY). Tiền dán băng keo thường bị từ chối hoặc trừ giá nặng. Khuyên: Không dán băng keo lên tiền.
PHẦN 8: TỔNG KẾT VÀ KHUYẾN NGHỊ CUỐI CÙNG
Việc đổi Yên Nhật sang Việt Nam Đồng không quá phức tạp, nhưng để làm tốt, an toàn, và lợi nhuận cao nhất (tức là nhận được nhiều VND nhất), bạn cần nắm vững 3 nguyên tắc cốt lõi:
- Nắm rõ “Tỷ giá MUA TIỀN MẶT” (Buy Cash) thực tế: Luôn so sánh ít nhất 2-3 đơn vị (1 Ngân hàng lớn + 1-2 Công ty Dịch vụ Tài chính/Điểm đổi uy tín có giấy phép SBV) trước khi quyết định. Đừng tin vào tỷ giá trên Google/WEB ngân hàng nếu không gọi xác nhận real-time.
- Chọn đúng kênh cho đúng hình thức tiền:
- Tiền mặt (Cash) mang về: -> Điểm đổi tiền uy tín (Có giấy phép SBV) là VUA (Tỷ giá cao, nhanh, miễn phí, linh hoạt giờ).
- Chuyển khoản (SWIFT/Wise) từ Nhật: -> Ngân hàng thương mại (Bắt buộc). Ưu tiên Wise/Remitly thay SWIFT truyền thống để tiết kiệm phí.
- Số tiền rất lớn (> 500 triệu VND) + Cần chứng từ thuế/kiểm toán: -> Ngân hàng (Dù tỷ giá thấp hơn).
- Bảo quản tiền Yên “như vàng” khi còn ở Nhật: Không gấp, không rách, không ẩm, không viết, không dán keo. Đổi hết tiền Series D (cũ) sang Series F (mới) TẠI NHẬT trước khi về. Dùng hết tiền xu (Coins).
Một lời nhắc nhở cuối cùng về AN TOÀN:
“Chỉ giao dịch tại quầy chính thức của Ngân hàng hoặc Công ty Dịch vụ Tài chính có tên trong danh sách được phép hoạt động trên website sbv.gov.vn. Tuyệt đối không giao dịch tiền mặt với cá nhân lạ, qua mạng xã hội, tại quán cà phê, công viên dù tỷ giá có hấp dẫn đến đâu. An toàn tài sản và tuân thủ pháp luật là ưu tiên số 1.”
Hy vọng bài viết chi tiết hơn 1500 từ này đã trang bị cho bạn đầy đủ kiến thức, tự tin và “vũ khí” cần thiết để thực hiện giao dịch đổi Yên Nhật sang Việt Nam Đồng thành công, an toàn và tiết kiệm nhất. Chúc bạn luôn có những giao dịch thuận lợi, tỷ giá “ngon” và an khang thịnh vượng!