
Khi có nhu cầu đổi ngoại tệ – dù cho mục đích du học, du lịch, xuất khẩu lao động, kinh doanh nhập khẩu hay đơn giản là đầu tư tài chính – việc lựa chọn các ngân hàng đổi ngoại tệ uy tín, có tỷ giá tốt và thủ tục nhanh chóng là mối quan tâm hàng đầu của người dân. Tại Việt Nam, hệ thống ngân hàng thương mại đang hoạt động rất sôi động, nhưng không phải ngân hàng nào cũng cung cấp dịch vụ đổi ngoại tệ với cùng một mức độ chuyên nghiệp, tỷ giá cạnh tranh hay mạng lưới điểm giao dịch rộng khắp.
Bài viết này sẽ cung cấp một cái nhìn toàn diện, chi tiết và cập nhật nhất về thị trường đổi ngoại tệ tại các ngân hàng Việt Nam, giúp bạn nắm vững quy trình, so sánh ưu nhược điểm để ra quyết định thông minh nhất cho ví tiền của mình.
Có thể bạn quan tâm: Khám Phá Các Ngôi Chùa Ở Hà Tiên: Hành Trình Tâm Linh Giữa Vùng Đất Thần Tiên
1. Căn Cứ Pháp Lý Và Cơ Chế Hoạt Động Của Các Ngân Hàng Đổi Ngoại Tệ
Trước khi đi vào chi tiết từng ngân hàng, việc hiểu rõ khung pháp lý giúp khách hàng bảo vệ quyền lợi hợp pháp của mình.
Theo Luật Ngân hàng Nhà nước năm 2010 (sửa đổi bổ sung 2017) và Nghị định 70/2014/NĐ-CP (quản lý hoạt động ngoại hối), chỉ có Ngân hàng Nhà nước Việt Nam (NHNN) và các Tổ chức tín dụng được NHNN cấp phép mới được phép kinh doanh hoạt động mua, bán ngoại tệ (bao gồm tiền mặt và chuyển khoản).
Các ngân hàng đổi ngoại tệ hoạt động dựa trên hai cơ chế tỷ giá chính:
1. Tỷ giá trung tâm (Central Rate): Do NHNN công bố hàng ngày (thường vào khoảng 9h30 – 10h00 sáng ngày làm việc). Đây là mốc tham chiếu.
2. Tỷ giá niêm yết của ngân hàng (Listing Rate): Mỗi ngân hàng tự xây dựng dựa trên tỷ giá trung tâm, thêm biên độ (spread) để bao chi phí vận hành, rủi ro và lợi nhuận. Biên độ này thường dao động từ 0.5% – 2% tùy ngân hàng và loại tiền tệ.
Lưu ý quan trọng: Tỷ giá Mua tiền mặt (Buy Cash) luôn thấp hơn tỷ giá Mua chuyển khoản (Buy Transfer), và tỷ giá Bán tiền mặt (Sell Cash) luôn cao hơn tỷ giá Bán chuyển khoản (Sell Transfer). Chênh lệch này phản ánh chi phí vận chuyển, bảo quản, kiểm tra tiền giả và rủi ro thanh khoản của tiền mặt.
Có thể bạn quan tâm: Top 10 Resort Đẹp Ở Vịnh Vĩnh Hy: Thiên Đường Ẩn Dấu Cho Kỳ Nghỉ Hoàn Hảo
2. Phân Loại Các Nhóm Ngân Hàng Đổi Ngoại Tệ Tại Việt Nam
Hiện nay, có khoảng 40-50 ngân hàng thương mại cổ phần và nhánh ngân hàng nước ngoài được phép kinh doanh ngoại hối. Tuy nhiên, về quy mô, mạng lưới và uy tín trong lĩnh vực này, chúng ta có thể chia thành 3 nhóm chính:
Nhóm 1: “Four Giants” – 4 Ngân Hàng Lớn Nhất Nhà Nước (Agribank, BIDV, Vietcombank, VietinBank)
Đây là nhóm nắm giữ thị phần lớn nhất, mạng lưới chi nhánh/PGD phủ khắp tận xã, thôn.
- Ưu điểm:
- An toàn tuyệt đối: Vốn nhà nước, ít rủi ro sập bank.
- Mạng lưới rộng: Dễ dàng tìm điểm đổi tiền ở bất kỳ đâu, kể cả vùng sâu, vùng xa.
- Nguồn tiền mặt dồi dào: Khả năng đáp ứng số lượng lớn tiền mặt USD, EUR, JPY, CNY, THB… ngay lập tức mà không cần đặt trước (trừ số lượng rất lớn).
- Dịch vụ Online banking/App: Đã hoàn thiện tính năng đổi ngoại tệ chuyển khoản 24/7 trên ứng dụng (Vietcombank – VCBPay, BIDV SmartBanking, VCB Digibank, Agribank Ebank).
- Nhược điểm:
- Tỷ giá thường không tốt nhất: Biên độ (spread) thường cao hơn so với các ngân hàng tư nhân hoặc nhánh ngân hàng nước ngoài do chi phí vận hành khổng lồ.
- Thủ tục hành chính: Đôi khi còn rườm rà, yêu cầu nhiều giấy tờ chứng minh nguồn gốc (đặc biệt với số tiền lớn), thời gian chờ đợi tại quầy lâu do lượng khách nhiều.
- Giờ làm việc: Chủ yếu hành chính (8h-11h30, 13h-16h/17h), ít PGD mở cuối tuần.
Nhóm 2: Các Ngân Hàng Thương Mại Cổ Phần Tư Nhân Lớn (Techcombank, VPBank, MBBank, ACB, Sacombank, HDBank, TPBank, VIB…)
Nhóm này đang phát triển rất mạnh về công nghệ và dịch vụ khách hàng.
- Ưu điểm:
- Tỷ giá cạnh tranh hơn: Thường có spread thấp hơn nhóm 4 lớn, đặc biệt là các gói ưu đãi cho khách hàng VIP, khách hàng sử dụng thẻ tín dụng/high-end.
- Trải nghiệm số tuyệt vời: Ứng dụng Mobile Banking (Techcombank Mobile, MBBank, VPBank NEO, Timo/VIB…) cho phép đổi ngoại tệ chuyển khoản chỉ trong vài chạm, tỷ giá cập nhật real-time, có thể đặt lệnh chờ tỷ giá mục tiêu (Limit order).
- Dịch vụ “Đổi tiền mặt tại nhà/điểm hẹn”: Một số ngân hàng (như HDBank, VPBank, Techcombank) triển khai dịch vụ nhân viên đến tận nơi giao dịch tiền mặt cho khách hàng VIP/doanh nghiệp.
- Giờ mở cửa linh hoạt: Nhiều PGD ở trung tâm thương mại (Mall) mở đến 19h-20h, thậm chí làm việc cuối tuần.
- Nhược điểm:
- Nguồn tiền mặt tại quầy: Không phải PGD nào cũng có sẵn tiền mặt ngoại tệ (đặc biệt là tiền lẻ, tiền tệ hiếm như AUD, CAD, CHF…). Thường phải đặt trước 1-2 ngày hoặc về Kho bạc/Chi nhánh lớn để lấy.
- Phạm vi phủ sóng: Tập trung ở đô thị, thành phố lớn.
Nhóm 3: Các Nhánh Ngân Hàng Nước Ngoài (HSBC, Standard Chartered, Shinhan, Woori, UOB, CIMB, Public Bank…)
Đây là lựa chọn hàng đầu cho doanh nghiệp xuất nhập khẩu, người có thu nhập cao, du học sinh cần chuyển tiền ra nước ngoài thường xuyên.
- Ưu điểm:
- Tỷ giá tốt nhất thị trường: Spread cực thấp, gần với tỷ giá liên ngân hàng (Interbank rate). Đây là nơi “chốt” tỷ giá cho các tập đoàn lớn.
- Chuyên môn cao: Nhân viên am hiểu sâu sản phẩm hedging (bảo vệ rủi ro tỷ giá), SWIFT, LC, Collection… Hỗ trợ thủ tục chứng từ xuất nhập khẩu nhanh, chuẩn quốc tế.
- Hệ thống chuyển tiền quốc tế (SWIFT) nhanh, minh bạch: Tích hợp sẵn với nhà mẹ, chi phí chuyển tiền ra nước ngoài (Outward Remittance) thường rẻ và nhanh hơn (Same day/Next day).
- Đa dạng loại tiền tệ: Có sẵn hầu như tất cả các cặp tiền G10 và tiền tệ mới nổi.
- Nhược điểm:
- Yêu cầu mở tài khoản khắt khe: KYC (Know Your Customer) rất nghiêm ngặt, thường yêu cầu số dư duy trì tối thiểu (Minimum Balance) cao (ví dụ: 50.000 USD hoặc tương đương).
- Ít chi nhảng, không tập trung tiền mặt VND/USD lẻ cho khách lẻ: Chủ yếu phục vụ doanh nghiệp và khách hàng Private Banking.
- Phí dịch vụ: Các loại phí duy trì tài khoản, phí SWIFT, phí xử lý hồ sơ thường cao hơn ngân hàng trong nước.
Có thể bạn quan tâm: Khám Phá Hương Vị Hàn Quốc Tại Quán Thịt Nướng Góc Phố BBQ: Địa Chỉ “chuẩn Vị” Gây Nghiện Cho Mọi Thực Khách
3. So Sánh Chi Tiết Tỷ Giá Và Phí Tại Các Ngân Hàng Điển Hình (Dữ Liệu Tham Khảo)
Lưu ý: Tỷ giá thay đổi mỗi giờ. Dưới đây là xu hướng so sánh tương đối (Spread = Tỷ giá Bán – Tỷ giá Mua) đối với cặp USD/VND tiền mặt.
| Ngân Hàng (Viết tắt) | Nhóm | Spread USD/VND Tiền mặt (Đồng) | Spread Chuyển khoản (Đồng) | Đặc điểm nổi bật |
|---|---|---|---|---|
| Vietcombank (VCB) | Lớn 4 | ~25 – 35 | ~10 – 15 | Tỷ giá tham chiếu thị trường, App VCB Digibank tốt, nhiều PGD nhất. |
| BIDV | Lớn 4 | ~25 – 35 | ~10 – 15 | Tương đương VCB, mạnh về tín dụng xuất khẩu. |
| VietinBank (ICB) | Lớn 4 | ~25 – 35 | ~10 – 15 | Mạnh về chuyển tiền nhanh (Napas 247), App VCB Bank ưu việt. |
| Agribank | Lớn 4 | ~30 – 40 | ~15 – 20 | Phủ sóng tận thôn xóm, tỷ giá thường cao nhất nhóm 4. |
| Techcombank (TCB) | TMCP lớn | ~20 – 30 | ~5 – 10 | Tỷ giá tiền mặt thường tốt nhất nhóm lớn. App TCB Mobile rất mạnh (đặt lệnh Limit). |
| MBBank (MB) | TMCP lớn | ~20 – 30 | ~5 – 10 | Tỷ giá tốt, App MBBank #1 trải nghiệm người dùng, hỗ trợ đổi 24/7. |
| VPBank | TMCP lớn | ~20 – 30 | ~5 – 10 | Mạnh thẻ tín dụng, đổi tiền tích hợp tiện lợi trên VPBank NEO. |
| ACB | TMCP lớn | ~20 – 30 | ~5 – 10 | Tỷ giá tốt, dịch vụ tận tâm, nhiều PGD tại Mall. |
| HDBank | TMCP lớn | ~15 – 25 | ~3 – 8 | Thường có tỷ giá tiền mặt tốt nhất toàn hệ thống. Dịch vụ tận răng. |
| Shinhan Bank VN | NN ngoài | ~10 – 20 | ~2 – 5 | Tỷ giá cực tốt, chuyên nghiệp, yêu cầu mở TK khắt khe. |
| HSBC VN | NN ngoài | ~10 – 20 | ~2 – 5 | Tỷ giá tốt nhất cho doanh nghiệp lớn, hệ thống Global. |
| Woori Bank VN | NN ngoài | ~10 – 20 | ~2 – 5 | Mạnh khu vực công nghiệp, tỷ giá ưu đãi cho KH doanh nghiệp. |
Kết luận sơ bộ:
Đổi tiền mặt số nhỏ (du lịch, tiêu dùng): Ưu tiên HDBank, Techcombank, MBBank, VPBank (tỷ giá tốt, App dễ dùng, PGD ở Mall mở muộn).
Đổi tiền mặt số lớn / Cần an toàn tuyệt đối / Vùng xa: Vietcombank, BIDV, VietinBank (luôn có tiền, an toàn, thủ tục chuẩn).
Đổi chuyển khoản / Doanh nghiệp xuất nhập khẩu / Chuyển tiền ra nước ngoài: Shinhan, HSBC, Woori, HDBank, Techcombank, MBBank (tỷ giá chuyển khoản cực tốt, phí SWIFT thấp, chuyên môn cao).
4. Quy Trình Đổi Ngoại Tệ Tại Ngân Hàng: Từ A-Z
Dù đổi tại quầy hay Online, quy trình cốt lõi tuân thủ quy định KYC (Know Your Customer) và AML (Anti-Money Laundering – Phòng chống rửa tiền).
4.1. Đổi Tiền Mặt Tại Quầy (Over-the-counter)
Chuẩn bị giấy tờ:
Cá nhân Việt Nam: CMND/CCCD/Hộ chiếu còn hiệu lực.
Người nước ngoài: Hộ chiếu còn hiệu lực + Visa/Thẻ tạm trú (nếu có).
Doanh nghiệp: Giấy phép đăng ký kinh doanh, Quyết định bổ nhiệm GD, CMND/GD, Con dấu công ty (nếu đổi số lớn).
Quy trình:
1. Lấy số/Đăng ký: Tại máy tự động hoặc bảo vệ.
2. Khai báo giao dịch: Điền đơn mua/bán ngoại tệ (mẫu của ngân hàng). Khai rõ: Loại tiền, số lượng, mục đích sử dụng (Du lịch, Du học, Y tế, Kinh doanh…).
3. Xác minh danh tính & Nguồn gốc: Nhân viên quầy kiểm tra giấy tờ, nhập thông tin lên hệ thống.
Lưu ý: Từ 01/07/2024 (theo Thông tư 13/2024/TT-NHNN), ngân hàng bắt buộc phải kiểm tra chứng minh nguồn gốc tiền VND khi mua ngoại tệ tiền mặt từ 200 triệu VND trở lên (trước đây là 300 triệu). Nguồn gốc: Lương, thưởng, bán tài sản, cho vay, tặng cho…
4. Kiểm tra tiền tệ (Nếu bán ngoại tệ ra VND): Nhân viên dùng máy đếm/kiểm tra tiền giả (UV, từ tính, hồng ngoại). Khách hàng nên tự kiểm tra lại số lượng trước khi ký tên.
5. Ký tên & Nhận tiền: Ký vào đơn giao dịch, nhận tiền và biên lai (quan trọng để chứng minh nguồn gốc sau này).
Thời gian: 10 – 30 phút tùy độ đông khách và số lượng tiền.
4.2. Đổi Ngoại Tệ Chuyển Khoản (Online Banking / Mobile App) – Khuyến Nghị Cao Nhất
Cách này tiết kiệm nhất (tỷ giá tốt hơn tiền mặt 10-30 đồng/USD), nhanh nhất (chỉ vài giây/phút), an toàn nhất (không mang tiền mặt), làm 24/7 (trong ngày làm việc ngân hàng, một số bank cho phép cuối tuần).
Điều kiện: Phải có tài khoản VND và tài khoản ngoại tệ (USD, EUR, JPY…) tại cùng một ngân hàng. Đã đăng ký Internet/Mobile Banking.
Quy trình trên App (Ví dụ: MBBank, Techcombank, VCB Digibank, VPBank NEO):
1. Đăng nhập App -> Chọn “Đổi ngoại tệ” / “Foreign Exchange”.
2. Chọn tài khoản nguồn (VND) và tài khoản đích (USD/EUR…).
3. Nhập số tiền muốn đổi (Nhập theo VND hoặc theo ngoại tệ).
4. Xem tỷ giá real-time: App hiển thị tỷ giá Mua/Bán hiện tại. So sánh với kỳ vọng.
Tính năng Pro: Đặt Lệnh chờ (Limit Order) – Ví dụ: “Mua USD khi giá xuống 24.500”. Hệ thống tự khớp khi tỷ giá chạm mức đó.
5. Xác nhận OTP (SMS/Soft Token/Smart OTP).
6. Hoàn tất: Tiền VND trừ ngay, tiền ngoại tệ vào tài khoản ngay lập tức.
Lưu ý quan trọng:
Giờ giao dịch Online thường: 8h00 – 16h30/17h00 các ngày làm việc (theo giờ phiên giao dịch liên ngân hàng). Ngoài giờ này, một số bank cho phép đổi nhưng áp dụng tỷ giá “chốt sàn” (thường kém lợi hơn) hoặc chờ ngày làm việc sau.
Không thể đổi chuyển khoản giữa 2 ngân hàng khác nhau trực tiếp (Phải rút VND -> Chuyển VND sang bank kia -> Đổi ngoại tệ tại bank kia -> Rút ngoại tệ/Chuyển SWIFT). Rất tốn phí và thời gian.
5. Các Loại Tiền Tệ Phổ Biến Và Lưu Ý Đặc Biệt Khi Đổi
Có thể bạn quan tâm: Trải Nghiệm Du Lịch Rạch Giá – Hà Tiên: Hành Trình Khám Phá Miền Tây Hùng Vĩ Và Biển Đảo Hoang Sơ
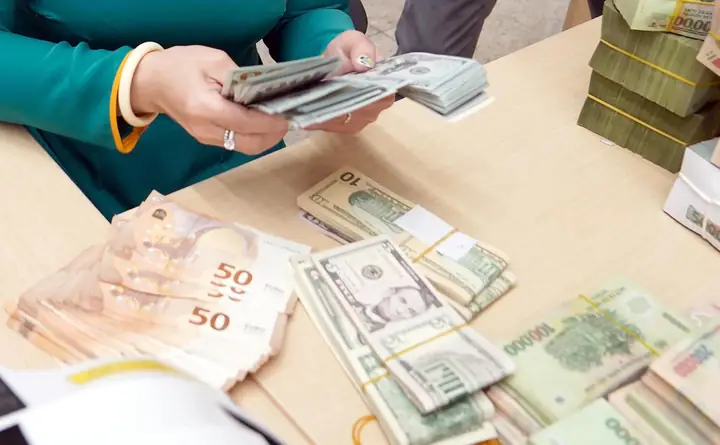
5.1. USD (Đô la Mỹ) – “Vua” của ngoại tệ
- Tỷ giá niêm yết nhiều nhất, thanh khoản cao nhất.
- Lưu ý tiền mặt: Ngân hàng CHẤP NHẬN tiền USD đời mới (đầu năm 2013, 2017, 2021 – màu xanh lá, có dải an ninh 3D) với tỷ giá tốt nhất.
- Tiền USD đời cũ (trước 2006, không dải an ninh, màu xanh đen) hoặc tiền hư hỏng, bẩn, rách, ghi chữ, dập mờ dấu vân tay -> Ngân hàng sẽ từ chối mua hoặc mua với tỷ giá giảm sâu (discount 1-5% hoặc hơn). Khuyến cáo: Chỉ mang tiền mới, đẹp, phẳng để đổi.
5.2. EUR (Euro), JPY (Yên Nhật), CNY (Nhân dân tệ), SGD (Đô la Singapore), THB (Baht Thái Lan)
- Là nhóm tiền tệ “Major” thứ 2, hầu hết ngân hàng lớn đều có sẵn tiền mặt.
- Spread thường rộng hơn USD một chút.
- JPY: Thường đổi theo đơn vị 100 JPY hoặc 1000 JPY. Tiền mặt JPY đời mới (2024) đang được lưu hành song hành với đời cũ.
- CNY: Rất phổ biến ở vùng biên giới Bắc Bộ, khu công nghiệp. Tỷ giá tại ngân hàng thường tốt hơn đổi ở chợ đen/đại lý du lịch.
5.3. Các Loại Tiền “Exotic” (AUD, CAD, CHF, GBP, NZD, KRW, VND…)
- Không phải ngân hàng nào cũng có sẵn tiền mặt loại này tại PGD cấp 2, cấp 3.
- Bắt buộc đặt trước: Thường 1-3 ngày làm việc. Gọi hotline hoặc đến Chi nhánh lớn (Khu vực 1, Quận 1 TP.HCM / Quận Ba Đình, Hoàn Kiếm HN) để đặt.
- Spread rộng hơn nhiều (có thể 50-100 đồng/đơn vị tiền tệ).
6. Chiến Lược Tối Ưu Chi Phí Khi Đổi Ngoại Tệ (Tips Từ Chuyên Gia)
Để không “thua thiệt” do chênh lệch tỷ giá và phí, hãy áp dụng các mẹo sau:
6.1. Luôn Ưu Tiên Đổi Chuyển Khoản (Non-cash) Thay Vì Tiền Mặt (Cash)
Chênh lệch spread giữa Mua/Bán tiền mặt và chuyển khoản thường 20 – 40 đồng/USD.
Ví dụ: Đổi 10.000 USD -> Tiết kiệm được 200.000 – 400.000 VND chỉ nhờ chọn chuyển khoản.
Cách làm: Nếu cần tiền mặt USD mang đi nước ngoài -> Đổi chuyển khoản VND->USD trên App -> Rút tiền mặt USD tại ATM hỗ trợ rút ngoại tệ (VPBank, Techcombank, HDBank, Shinhan, HSBC… có ATM rút USD) hoặc đến quầy rút (miễn phí rút tiền mặt từ tài khoản ngoại tệ của chính bank đó).
6.2. Tận Dụng Tài Khoản Đa Tiền Tệ (Multi-currency Account)
Các ngân hàng như HSBC, Standard Chartered, Shinhan, HDBank, Techcombank, Timo (VPBank) cho phép mở tài khoản con USD, EUR, SGB… ngay trong App mà không cần đến quầy.
Giữ ngoại tệ trong tài khoản này để chờ tỷ giá thuận lợi rồi đổi về VND, hoặc dùng trực tiếp để thanh toán quốc tế (thẻ Visa/Mastercard đa tiền tệ), chuyển SWIFT ra nước ngoài mà không cần đổi qua VND 2 lần (VND->USD->VND).
6.3. Theo Dõi Tỷ Giá & Đặt Lệnh Chờ (Limit Order)
- Sử dụng App MBBank, Techcombank, VCB Digibank, VPBank NEO để đặt lệnh: “Mua 5.000 USD khi giá ≤ 24.450”.
- Theo dõi tin tức kinh tế (FED tăng/giảm lãi suất, CPI Mỹ, chính sách NHNN) để dự đoán xu hướng. Thường cuối tháng, cuối quý, trước Tết -> USD tăng. Giữa tháng, tin tốt từ kinh tế VN -> USD giảm.
6.4. So Sánh Tỷ Giá Trước Khi Đi (Công Cụ Hỗ Trợ)
- Website TyGia.com, Vietcombank.com.vn (trang công bố tỷ giá chuẩn), Ngân hàng Nhà nước.
- App TyGia24h, Xe.com.
- So sánh ít nhất 3 ngân hàng trước khi quyết định đổi số lớn (>5.000 USD).
6.5. Chú Ý Phí “Ẩn” Khi Chuyển Tiền Ra Nước Ngoài (SWIFT)
Nếu mục đích đổi ngoại tệ là để chuyển tiền ra nước ngoài (du học, y tế, đầu tư, hỗ trợ người thân):
Phí SWIFT: 20 – 50 USD/lần (tùy ngân hàng).
Phí ngân hàng trung gian (Intermediary fee): 15 – 30 USD (thường bị trừ luồn lách ở ngân hàng nhận).
Chiến thuật: Chọn ngân hàng có đối tác liên kết (Correspondent bank) trực tiếp với ngân hàng nhận để giảm phí trung gian. Hoặc dùng các fintech chuyển tiền quốc tế (Wise, Remitly, Revolut – nếu được phép pháp lý tại VN, hiện tại Wise chưa cấp phép trực tiếp tại VN nhưng nhiều người dùng qua tài khoản nước ngoài) để so sánh chi phí tổng thể. Các ngân hàng như Shinhan, HSBC, HDBank, Techcombank thường có gói chuyển tiền du học ưu đãi phí SWIFT.
6.6. Đổi Tiền Tại Sân Bay / Khu Du Lịch – “Cạm Bẫy” Cần Tránh
- Tỷ giá tại các quầy đổi tiền sân bay (Noi Bai, Tan Son Nhat, Da Nang) thường kém lợi nhất (Spread có thể lên tới 100-200 đồng/USD so với ngân hàng).
- Chỉ đổi số tiền nhỏ gấp (ví dụ 50-100 USD) để có tiền mặt tức thì cho taxi, ăn uống khi vừa hạ cánh. Số lớn hãy đổi tại ngân hàng trong thành phố trước khi đi.
7. Câu Hỏi Thường Gặp (FAQ) Về Các Ngân Hàng Đổi Ngoại Tệ
Hỏi 1: Tôi chưa 18 tuổi, có được đổi ngoại tệ không?
Trả lời: Theo luật, người từ 15 đến dưới 18 tuổi có thể tự thực hiện giao dịch dân sự phù hợp với lứa tuổi (mức tiền nhỏ). Người dưới 15 tuổi phải có đại diện theo pháp luật (cha mẹ/người giám hộ) đi cùng. Tuy nhiên, quy định nội bộ ngân hàng thường yêu cầu từ 18 tuổi mới được mở tài khoản và đổi ngoại tệ riêng. Dưới 18 tuổi thường phải nhờ người lớn làm hộ (có Giấy ủy quyền công chứng).
Hỏi 2: Tôi là người nước ngoài làm việc tại VN, đổi ngoại tệ như thế nào?
Trả lời: Cần Hộ chiếu + Visa/Thẻ tạm trú/Thẻ thâm niên. Mua ngoại tệ (VND -> USD): Phải chứng minh nguồn thu nhập hợp pháp tại VN (Hợp đồng lao động, bảng lương, giấy chứng nhận thu nhập, hợp đồng lao động). Bán ngoại tệ (USD -> VND): Dễ dàng hơn, chỉ cần chứng minh tiền USD đến từ nước ngoài (chứng từ chuyển tiền SWIFT vào tài khoản tại VN) hoặc mang tiền mặt mới, đẹp.
Hỏi 3: Có giới hạn số tiền đổi ngoại tệ không?
Trả lời:
Mua ngoại tệ (VND -> Ngoại tệ): Cá nhân trong nước: Không quá 10.000 USD/năm cho mục đích du lịch, du học, y tế… (theo Nghị định 70/2014). Doanh nghiệp: Theo kế hoạch đăng ký/nguồn vốn đầu tư. Thực tế: Ngân hàng thường cho đổi nhiều hơn nếu chứng minh đủ nguồn gốc, mục đích (học bổng, y tế, du học có hóa đơn 학비…).
Bán ngoại tệ (Ngoại tệ -> VND): Không giới hạn số lượng, nhưng phải chứng minh nguồn gốc hợp pháp (kế thừa, tặng cho, thu nhập nước ngoài, chuyển về từ tài khoản nước ngoài…).
Hỏi 4: Tiền ngoại tệ bị hư hỏng, rách, dính mực có đổi được không?
Trả lời: Tiền mặt: Hầu như các ngân hàng TỪ CHỐI mua tiền hư hỏng, rách > 5mm, dính mực, ghi chữ, mờ dấu vân tay, tiền bị ủi nồng (mốc). Một số ngân hàng (VCB, BIDV, ICB) có dịch vụ “Thu tiền hư hỏng gửi NHNN thay thế” nhưng thủ tục rất lâu (1-3 tháng), phí cao, và chỉ nhận tiền còn lại ≥ 50% diện tích, còn nhận diện được hình ảnh, chữ ký.
Khuyến cáo: Tuyệt đối không nhận tiền hư hỏng khi mua bán. Nếu đã có, hãy mang về ngân hàng phát hành (Federal Reserve – Mỹ) hoặc đổi tại ngân hàng thương mại qua dịch vụ thu thay thế (nếu đáp ứng tiêu chí).
Hỏi 5: Đổi ngoại tệ online có an toàn không?
Trả lời: Rất an toàn nếu bạn tuân thủ: Không chia sẻ OTP/Mật khẩu cho ai, chỉ đăng nhập App chính chủ (tải từ CH Play/App Store), bật khóa ứng dụng (FaceID/Fingerprint), không click link lạ. Giao dịch được ghi log, có biên lai điện tử, dễ dàng đối soát.
Hỏi 6: Tại sao tỷ giá ngân hàng khác với tỷ giá “Chợ đen” / “Sàn vàng” / “Google”?
Trả lời:
Tỷ giá Google/Xe.com = Tỷ giá Lièn ngân hàng (Interbank/Spot rate) – Tỷ giá.batch giữa các ngân hàng lớn toàn cầu, không có chi phí vận hành, không có tiền mặt.
Tỷ giá Ngân hàng = Tỷ giá Interbank + Spread (Biên độ). Spread bao gồm: Chi phí vốn, rủi ro tỷ giá, chi phí vận chuyển/bảo quản tiền mặt, thuê mặt bằng, nhân sự, lợi nhuận.
Tỷ giá “Chợ đen” / Sàn vàng: Không hợp pháp, rủi ro tiền giả, lừa đảo, vi phạm pháp luật (phạt tiền, tù giam). Tuyệt đối không khuyến khích.
8. Xu Hướng Tương Lai: Số Hóa Hoàn Toàn Và Open Banking
Thị trường đổi ngoại tệ tại Việt Nam đang chuyển dịch mạnh mẽ:
- Cashless Society (Xã hội không tiền mặt): Nhu cầu đổi tiền mặt giảm dần. Người dân ưu tiên thẻ Visa/Mastercard đa tiền tệ, ví điện tử quốc tế (Apple Pay, Google Pay liên kết thẻ ngoại tệ), chuyển khoản SWIFT/Fasttrack.
- Open Banking & API: NHNN đang đẩy mạnh Open Banking. Tương lai, khách hàng có thể so sánh tỷ giá real-time của TẤT CẢ các ngân hàng trên một App duy nhất (App ngân hàng số, App fintech được phép) và chọn đổi tại ngân hàng có giá tốt nhất ngay lập tức mà không cần mở nhiều tài khoản.
- Tiền điện tử của Ngân hàng Trung ương (CBDC – Digital Dong): Khi VND số (Digital VNĐ) ra mắt, việc đổi ngoại tệ có thể diễn ra tức thì, 24/7, P2P (ngang hàng) hoặc qua Smart Contract, loại bỏ hoàn toàn rủi ro thanh khoản và chi phí trung gian.
- AI & Predictive Analytics: Các App ngân hàng sẽ tích hợp AI dự báo xu hướng tỷ giá, gợi ý thời điểm đổi tối ưu cho từng khách hàng dựa trên lịch sử giao dịch và mục tiêu tài chính.
9. Kết Luận: Lựa Chọn “Chuẩn Không Cần Chỉnh” Cho Mình
Không có một ngân hàng nào là “tốt nhất cho mọi người mọi lúc”. Lựa chọn tối ưu phụ thuộc vào hồ sơ khách hàng, số tiền, mục đích, địa điểm và thói quen công nghệ.
- Bạn là người lớn tuổi, ở vùng xa, cần đổi tiền mặt an toàn, số lượng lớn? -> Vietcombank, BIDV, VietinBank, Agribank (Chi nhánh cấp huyện/tỉnh).
- Bạn là người trẻ, thành thị, rành công nghệ, đổi số nhỏ/vừa, muốn tỷ giá tốt, nhanh gọn? -> Techcombank, MBBank, VPBank, HDBank, ACB (Làm trên App Mobile Banking, rút tiền mặt tại ATM nếu cần).
- Bạn là doanh nghiệp xuất nhập khẩu, cần chuyển tiền ra nước ngoài thường xuyên, số lớn, cần chuyên môn cao? -> Shinhan Bank, HSBC, Woori Bank, Standard Chartered, HDBank, Techcombank (Phòng GD Doanh nghiệp).
- Bạn là du học sinh/người có người thân nước ngoài, cần chuyển tiền 2 chiều? -> Mở tài khoản Multi-currency tại HSBC/Shinhan/HDBank/Techcombank + Sử dụng Wise/Revolut (nếu có tài khoản nước ngoài) để so sánh chi phí SWIFT.
Lời khuyên cuối cùng: Đừng bao giờ đổi ngoại tệ dựa trên cảm tính hoặc thói quen “luôn đi bank cũ”. Hãy dành 5 phút kiểm tra tỷ giá trên App của 2-3 ngân hàng hàng đầu phù hợp với nhóm của bạn trước mỗi lần giao dịch. Chênh lệch 10-20 đồng/USD trên 10.000 USD là 100.000 – 200.000 VND – số tiền đủ mua một bữa trưa ngon hoặc một tháng gói cước 4G. Tích lũy qua nhiều năm, đó là một khoản tiền không nhỏ.
Hãy thông minh, hãy chủ động, và让 các ngân hàng đổi ngoại tệ cạnh tranh để phục vụ bạn tốt nhất!